
من الليثيوم والنحاس إلى العناصر الأرضية النادرة، كيف تعيد الثروات المعدنية رسم موازين القوة الاقتصادية والتكنولوجية، وما موقع المغرب والعالم العربي في هذه المنافسة؟
مقدمة: عندما أصبحت المعادن مسألة أمن قومي
لم تعد الثروة المعدنية مجرد عنصر من عناصر القوة الاقتصادية للدول، بل تحولت إلى إحدى أهم ركائز التنافس الجيوسياسي في القرن الحادي والعشرين. فبعد أن ظل النفط والغاز لعقود طويلة في قلب الصراعات الدولية والتحالفات الاستراتيجية، بدأت خريطة المصالح العالمية تتغير تدريجياً، لتبرز معادن جديدة باعتبارها موارد لا غنى عنها في بناء الاقتصاد الحديث، وتأمين التفوق التكنولوجي، وتطوير الصناعات العسكرية والدفاعية.
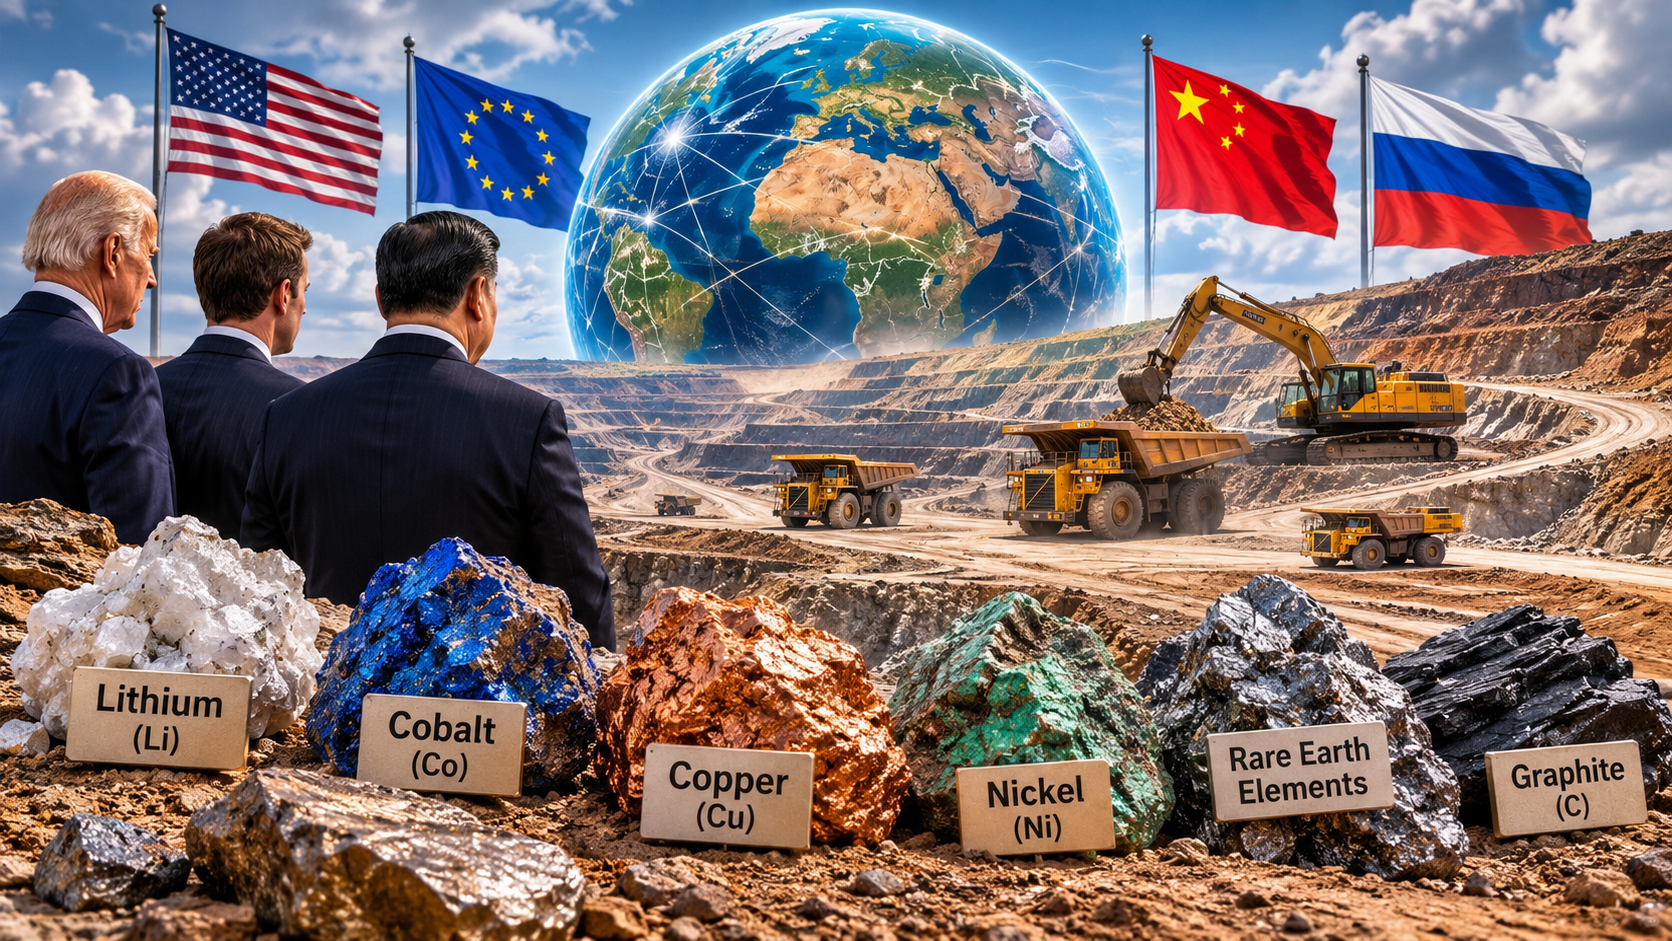
إن التحولات المتسارعة في مجالات الطاقة المتجددة، والسيارات الكهربائية، والبطاريات، والذكاء الاصطناعي، وأشباه الموصلات، والروبوتات، والصناعات الفضائية، تفرض طلباً متزايداً على مجموعة من المعادن التي لم تكن تحظى في الماضي بالمكانة الاستراتيجية نفسها. ومن أبرزها الليثيوم والكوبالت والنيكل والغرافيت والنحاس والعناصر الأرضية النادرة والغاليوم والجرمانيوم والتنغستن.
وهكذا، لم يعد السؤال الأساسي في الاقتصاد العالمي مقتصراً على من يمتلك النفط أو الغاز، بل أصبح يمتد إلى سؤال أكثر تعقيداً: من يمتلك المعادن الضرورية للتكنولوجيا الحديثة، ومن يتحكم في استخراجها وتكريرها وتحويلها إلى منتجات صناعية ذات قيمة مضافة؟ IEA
وتؤكد الوكالة الدولية للطاقة، في تقريرها Global Critical Minerals Outlook 2026 الصادر في يوليو 2026، أن المعادن الحرجة أصبحت في صلب أجندات أمن الطاقة والأمن الاقتصادي والأمن القومي، وأن تركز سلاسل الإمداد والقيود التجارية الجديدة يفرضان تحديات متزايدة على الاقتصادات الصناعية الكبرى [1].
إن ما يجري اليوم لا يمثل حرباً عسكرية مباشرة على المناجم، وإنما منافسة متعددة المستويات تشمل الاستثمار والاستحواذ والتكنولوجيا والتجارة والتمويل والتحكم في سلاسل التوريد. وهي منافسة قد تحدد إلى حد بعيد موازين القوة الاقتصادية والسياسية خلال العقود المقبلة.
أولاً: من المعادن الثمينة إلى المعادن الحرجة.. ما الذي تغير؟
من الضروري التمييز بين ثلاثة مفاهيم أساسية لفهم طبيعة المنافسة الجديدة.
المعادن الثمينة تشمل الذهب والفضة والبلاتين والبلاديوم، وهي معادن ارتبطت تاريخياً بالثروة والاستثمار والصناعات الدقيقة، وتتميز بخصائص فيزيائية وكيميائية تجعلها ذات قيمة اقتصادية مرتفعة.
أما المعادن الحرجة (Critical Minerals)، فهي المعادن التي تجمع بين أهمية اقتصادية وصناعية كبيرة ومخاطر محتملة في الإمدادات، نتيجة تركز الإنتاج أو صعوبة إيجاد بدائل مناسبة أو محدودية قدرات المعالجة والتكرير.
وتشير عبارة المعادن الاستراتيجية (Strategic Minerals) إلى المواد التي تعتبرها الدول ضرورية لحماية مصالحها الاقتصادية أو الصناعية أو التكنولوجية أو العسكرية.
ولا توجد قائمة عالمية موحدة وثابتة لهذه المعادن، إذ تختلف التصنيفات بحسب احتياجات كل دولة وبنيتها الصناعية وأولوياتها الأمنية. فما تعتبره دولة ما معدناً حرجاً قد لا يحتل المرتبة نفسها في حسابات دولة أخرى.
وقد وسعت الولايات المتحدة خلال 2025 تصنيفها للمعادن الحرجة، بما يعكس اتساع مفهوم الأمن المعدني ليشمل موارد تدخل في قطاعات الطاقة والدفاع والتكنولوجيا والصناعة [2].
والتحول الجوهري هنا أن القيمة الاستراتيجية لم تعد مرتبطة بندرة المعدن وحدها، بل بمدى ارتباطه بالصناعات التي يصعب استمرارها من دونه، وبمدى قدرة الدول على ضمان إمداداته ومعالجته محلياً.
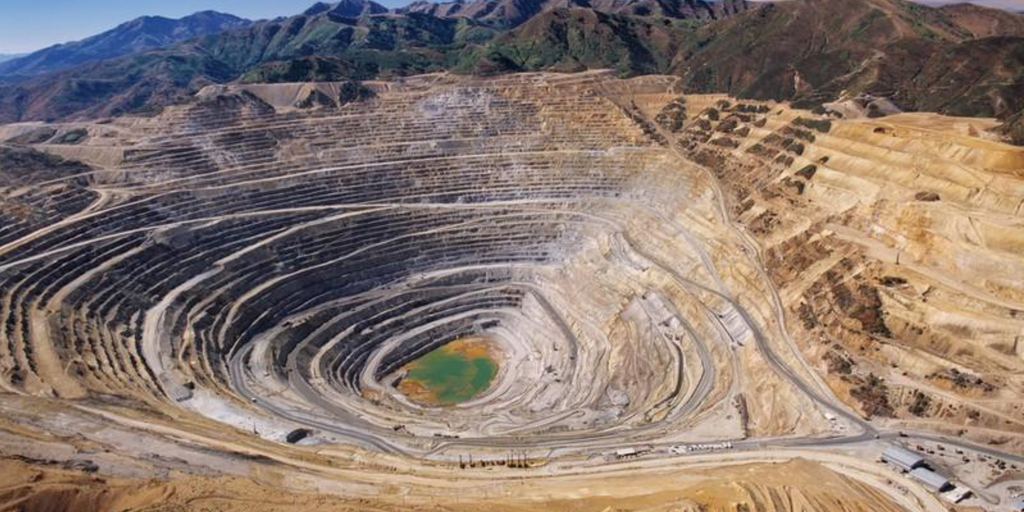
ثانياً: خريطة المعادن التي تتحكم في اقتصاد المستقبل
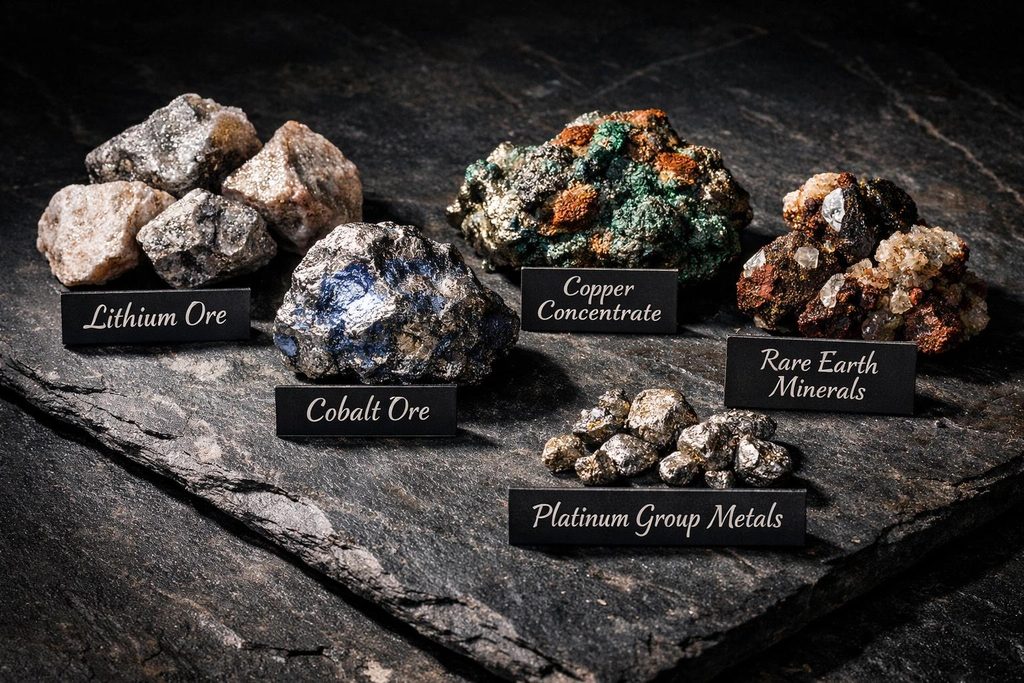
تتوزع المعادن التي تدور حولها المنافسة العالمية على مجموعات رئيسية، لكل منها وظيفة استراتيجية مختلفة.
1. الذهب والفضة والبلاتين
لا يزال الذهب يحتفظ بمكانته باعتباره أصلاً نقدياً واحتياطياً مهماً للبنوك المركزية، إلى جانب استخداماته في الإلكترونيات والأجهزة الطبية والصناعات الدقيقة.
أما الفضة، فتكتسب أهمية صناعية متزايدة بفضل موصليتها الكهربائية العالية، ودورها في تصنيع الألواح الشمسية والمكونات الإلكترونية.
وتدخل معادن مجموعة البلاتين، ولا سيما البلاتين والبلاديوم والروديوم، في الصناعات الكيميائية والسيارات والتطبيقات الطبية وبعض تقنيات الهيدروجين وخلايا الوقود.
وتكمن أهمية هذه المجموعة في الجمع بين الاستخدامات الصناعية والمالية، فضلاً عن تركز إنتاج بعض عناصرها في مناطق محدودة، خصوصاً جنوب إفريقيا وروسيا.
2.النحاس: عصب الاقتصاد الكهربائي الجديد
يحتل النحاس موقعاً محورياً في التحول الاقتصادي العالمي، حتى بات يوصف أحياناً بأنه نفط العصر الكهربائي.
فهو يدخل في صناعة السيارات الكهربائية، وشبكات نقل الكهرباء، والمحولات، والتوربينات، والألواح الشمسية، ومراكز البيانات، والبنية التحتية اللازمة لتشغيل الذكاء الاصطناعي.
وتشير تقديرات الوكالة الدولية للطاقة لعام 2026 إلى استمرار احتمال وجود فجوة بين العرض والطلب على النحاس حتى عام 2035، رغم تحسن توقعات الإمدادات مقارنة بالتقديرات السابقة. وتقدر الفجوة المحتملة بنحو 25% وفق السيناريو الأساسي للمشاريع المعلنة [2].
وتنبع خطورة هذه المسألة من أن تطوير منجم جديد للنحاس يحتاج إلى سنوات طويلة من الاستكشاف والاستثمار والتراخيص والبنية التحتية، بينما يتزايد الطلب بوتيرة ترتبط بالتوسع في الكهرباء والتكنولوجيا.
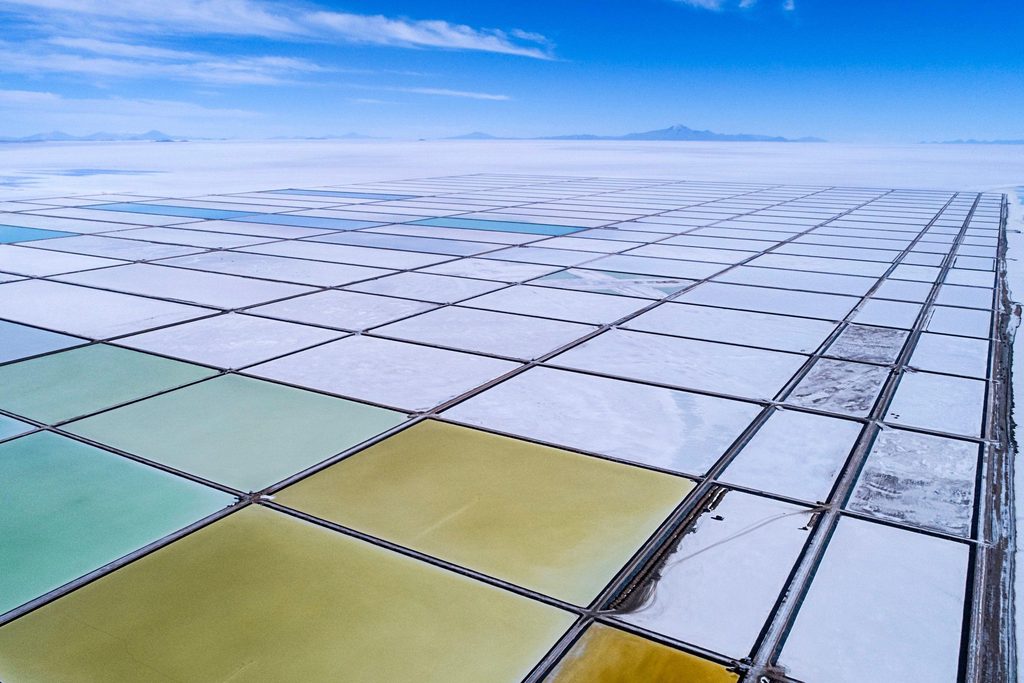
3. الليثيوم والكوبالت والنيكل والغرافيت
تمثل هذه المجموعة العمود الفقري لصناعة البطاريات الحديثة، ولا سيما بطاريات الليثيوم-أيون المستخدمة في السيارات الكهربائية وأنظمة تخزين الطاقة.
ويعد الليثيوم أحد أسرع المعادن نمواً من حيث الطلب، إذ تشير تقديرات الوكالة الدولية للطاقة إلى أن الطلب عليه قد يتجاوز ثلاثة أضعاف مستواه الحالي بحلول عام 2040 في سيناريو السياسات المعلنة [3].
أما الكوبالت، فيستخدم في بعض أنواع البطاريات والسبائك الفائقة والصناعات الجوية والدفاعية، بينما يدخل النيكل في البطاريات والفولاذ المقاوم للصدأ والصناعات الكيميائية.
ويؤدي الغرافيت دوراً أساسياً في تصنيع الأنودات داخل بطاريات الليثيوم-أيون، الأمر الذي يجعله من المواد شديدة الأهمية في سلاسل صناعة السيارات الكهربائية.
لكن هذه المعادن لا تتساوى في مستقبلها التقني؛ فالتطور المتسارع لبطاريات فوسفات الحديد والليثيوم (LFP)، التي لا تحتاج إلى الكوبالت والنيكل في تركيبتها، يعيد تشكيل توقعات الطلب على بعض المواد، من دون أن يلغي الحاجة إلى الليثيوم والغرافيت والنحاس.
4. العناصر الأرضية النادرة: القوة الخفية للصناعة والدفاع
تضم العناصر الأرضية النادرة 17 عنصراً، من بينها النيوديميوم والبراسيوديميوم والديسبروسيوم والتيربيوم والساماريوم.
وتستخدم هذه العناصر في تصنيع المغناطيسات فائقة القوة، والمحركات الكهربائية، وتوربينات الرياح، والإلكترونيات المتقدمة، والرادارات، وأنظمة التوجيه، وبعض المعدات العسكرية والفضائية.
وتكمن خطورتها الاستراتيجية في أن إنتاجها ومعالجتها وفصلها كيميائياً وصناعة المغناطيسات منها تتركز بدرجة كبيرة في الصين.
وبحسب الوكالة الدولية للطاقة، فإن الصين تهيمن على أكثر من 90% من طاقة تكرير بعض المواد الاستراتيجية، ومنها العناصر الأرضية النادرة والغاليوم والغرافيت والمنغنيز [1].
5. الغاليوم والجرمانيوم والتنغستن
قد لا تحظى هذه المعادن بالاهتمام الإعلامي الذي يحظى به الليثيوم أو الذهب، لكنها تحتل موقعاً بالغ الأهمية في الصناعات المتقدمة.
فالغاليوم يدخل في أشباه الموصلات المتخصصة والرادارات والاتصالات، ويستخدم الجرمانيوم في الألياف البصرية وتقنيات الأشعة تحت الحمراء وبعض التطبيقات الفضائية، بينما يدخل التنغستن في الصناعات العسكرية وأدوات القطع والسبائك المقاومة للحرارة.
وتكمن إحدى المشكلات في أن بعض هذه العناصر تنتج بوصفها منتجات جانبية عند معالجة معادن أخرى، وهو ما يجعل زيادة إنتاجها أكثر صعوبة حتى عندما ترتفع أسعارها.
ثالثاً: الصين والولايات المتحدة.. المنافسة على مفاتيح السلسلة المعدنية
لا يمكن فهم الصراع العالمي على المعادن من دون التوقف عند المنافسة بين الصين والولايات المتحدة.
فالصين لم تبنِ قوتها المعدنية اعتماداً على امتلاك المناجم فقط، بل من خلال تطوير منظومة صناعية واسعة تشمل التكرير والمعالجة وإنتاج المواد الوسيطة والمكونات النهائية.
وهذا ما منحها موقعاً متقدماً في سلاسل توريد الليثيوم والغرافيت والعناصر الأرضية النادرة والمواد المستخدمة في البطاريات.
في المقابل، تعمل الولايات المتحدة على تقليص اعتمادها على الموردين الخارجيين، وتطوير قدراتها المحلية في التعدين والتكرير والتصنيع، إلى جانب بناء شراكات استراتيجية مع دول تمتلك موارد معدنية مهمة.
وقد أظهرت التطورات التجارية خلال 2025 و2026 أن القيود على تصدير المعادن لم تعد مجرد إجراءات تنظيمية، بل أصبحت أدوات ضغط اقتصادي وتكنولوجي.
فقد فرضت الصين خلال أبريل 2025 قيوداً على تصدير سبعة عناصر أرضية نادرة ثقيلة، ثم أعلنت في أكتوبر من العام نفسه توسيع إجراءاتها المتعلقة بسلاسل توريد المعادن والتكنولوجيا المرتبطة بها. كما أدى تطبيق نظام التراخيص إلى اضطرابات في إمدادات بعض الصناعات خارج الصين.
وبحسب تقرير الوكالة الدولية للطاقة لعام 2026، تضاعف عدد الرموز الجمركية الخاصة بالمعادن الخاضعة للقيود الصينية ثلاث مرات منذ 2023. كما أدت هذه الإجراءات إلى ارتفاع كبير في أسعار بعض المعادن في الأسواق الأوروبية مقارنة بالأسعار المحلية الصينية [4].
وتكشف هذه التطورات أن امتلاك المعدن لا يكفي لتحقيق النفوذ، إذا كانت الدولة الأخرى تتحكم في تكريره وتحويله إلى مادة صناعية قابلة للاستخدام.
رابعاً: إفريقيا وأمريكا اللاتينية.. ثروات ضخمة وقيمة مضافة محدودة
تحتل إفريقيا وأمريكا اللاتينية موقعاً متزايد الأهمية في الجغرافيا السياسية للمعادن.
فجمهورية الكونغو الديمقراطية تمثل مركزاً رئيسياً لإنتاج الكوبالت والنحاس، بينما تمتلك زيمبابوي موارد مهمة من الليثيوم، وتبرز جنوب إفريقيا في إنتاج البلاتين ومعادن مجموعة البلاتين والمنغنيز والكروم.
وفي أمريكا اللاتينية، تبرز تشيلي والأرجنتين في إنتاج الليثيوم، فيما تمثل تشيلي وبيرو مركزين مهمين لإنتاج النحاس.
لكن المفارقة أن كثيراً من الدول المنتجة لا تحصل على الحصة الأكبر من القيمة الاقتصادية التي تنشأ بعد استخراج المعادن.
فالمادة الخام قد تغادر المنجم بأسعار محدودة، ثم تتحول بعد التكرير والمعالجة إلى مادة صناعية مرتفعة القيمة، قبل أن تدخل في تصنيع البطاريات والسيارات والأجهزة الإلكترونية.
وتشير الأونكتاد في تقريرها الصادر في يونيو 2026 إلى أن الطلب على الليثيوم مرشح للارتفاع بنحو 353% بين 2024 و2040، وأن ما يقارب 100 إجراء تجاري جديد متعلق بالمعادن الحرجة أُدخل منذ 2020، في وقت توسعت فيه اتفاقيات الشراكة المعدنية الدولية [5].
UN Trade and Development (UNCTAD)
إن التحدي الإفريقي واللاتيني لا يتمثل إذاً في اكتشاف المزيد من المناجم فحسب، بل في بناء صناعات محلية قادرة على معالجة الموارد وتحويلها إلى منتجات نهائية.
خامساً: المغرب.. من قوة فوسفاتية إلى فاعل في سلاسل المعادن الاستراتيجية
يمتلك المغرب مقومات مهمة تؤهله للاستفادة من التحولات الجارية في الاقتصاد المعدني العالمي، ليس فقط بسبب احتياطياته الفوسفاتية الضخمة، وإنما أيضاً بفضل موقعه الجغرافي، وبنيته الصناعية، وصلاته التجارية مع أوروبا وإفريقيا والأسواق الدولية.
وتشير بيانات هيئة المسح الجيولوجي الأمريكية إلى أن المغرب احتل المرتبة الثانية عالمياً في إنتاج الفوسفات الصخري سنة 2024، بحصة تقدر بنحو 15% من الإنتاج العالمي، بينما تبلغ احتياطياته نحو 50 مليار طن، أي ما يقارب 68% من الاحتياطي العالمي [6].
U.S. Geological Survey
وتتجاوز أهمية الفوسفات دوره التقليدي في إنتاج الأسمدة، إذ أصبح مرتبطاً أيضاً بصناعة البطاريات، ولا سيما بطاريات فوسفات الحديد والليثيوم (LFP)، التي تكتسب أهمية متزايدة في صناعة السيارات الكهربائية وتخزين الطاقة.
وتشير المعطيات الرسمية لوزارة الانتقال الطاقي والتنمية المستدامة إلى أن القطاع المعدني المغربي سجل خلال 2025 رقم معاملات بلغ نحو 121 مليار درهم، وصادرات بقيمة 91 مليار درهم، واستثمارات بلغت 46.17 مليار درهم، مع توفير نحو 40 ألف منصب شغل مباشر. كما مثلت الصادرات المعدنية نحو 20% من الصادرات الوطنية [7].
Mémoire du Maroc
وهذه المؤشرات تؤكد أن التعدين والصناعات المرتبطة به يشكلان مكوناً مهماً في الاقتصاد المغربي، لكن الرهان المستقبلي يتجاوز حجم الإنتاج إلى طبيعة المنتجات التي يصدرها المغرب وموقعه داخل سلاسل القيمة العالمية.
ومن التطورات المهمة في هذا الاتجاه مشروع COBCO الصناعي لإنتاج مواد البطاريات، الذي يستهدف تثمين الموارد المعدنية، ولا سيما الفوسفات والكوبالت والمنغنيز، وتحويلها إلى مكونات كيميائية متقدمة تدخل في تصنيع البطاريات. وتبلغ قيمة الاستثمار المعلن نحو 20 مليار درهم، مع طاقة مستهدفة تبلغ 120 ألف طن سنوياً من المواد الأولية لبطاريات NMC و60 ألف طن من مواد الكاثود لبطاريات LFP [6].
Ministère de l’Industrie et du Commerce
كما وافق البنك الإفريقي للتنمية في يوليو 2026 على قرض بقيمة 100 مليون يورو لمشروع شركة Gotion Power Morocco لإنشاء مصنع متكامل لبطاريات فوسفات الحديد والليثيوم في منطقة التسريع الصناعي بالقنيطرة، بطاقة أولية تبلغ 10 غيغاواط/ساعة، مع خطط للتوسع مستقبلاً إلى 100 غيغاواط/ساعة [7].
Banque Africaine de Développement
وتكتسب هذه المشاريع أهمية تتجاوز بعدها الاستثماري المباشر، لأنها تعكس إمكانية انتقال المغرب من موقع المورد للمواد الأولية إلى موقع المنتج لمكونات صناعية تدخل في سلاسل السيارات الكهربائية وتخزين الطاقة.
لكن هذا التحول يحتاج إلى استكمال حلقات البحث والتطوير والتكوين ونقل التكنولوجيا، فضلاً عن ضمان التزود المستدام بالطاقة والمياه والمواد الأولية.
إن الفرصة المغربية الحقيقية تتمثل في بناء منظومة صناعية متكاملة تربط الفوسفات والكوبالت والمعادن الأخرى بالبطاريات والسيارات الكهربائية والتكنولوجيا النظيفة، مع الاستفادة من القرب الجغرافي من الأسواق الأوروبية والارتباط بالفضاء الإفريقي.
سادساً: الدول العربية الأخرى.. ثروات تنتظر التحول إلى قوة صناعية
لا تقتصر الإمكانات المعدنية العربية على المغرب، بل تمتد إلى عدد من الدول التي تمتلك موارد مهمة يمكن أن تؤهلها للاندماج في سلاسل الإمداد العالمية.
السعودية: تعمل المملكة على تحويل التعدين إلى ركيزة اقتصادية ثالثة بعد النفط والغاز والبتروكيماويات، في إطار رؤية 2030. وتمتلك موارد من الذهب والنحاس والفوسفات والبوكسايت ومعادن أخرى، إلى جانب إمكانات استثمارية ومالية كبيرة. وتتمثل ميزتها في قدرتها على الجمع بين رأس المال والطاقة والبنية التحتية والموقع الجغرافي.
موريتانيا: تمثل قوة معدنية إفريقية وعربية مهمة، خصوصاً في خام الحديد والذهب والنحاس. لكن التحدي الأساسي يتمثل في تطوير صناعات المعالجة والتكرير، بدلاً من الاعتماد على تصدير المواد الخام.
مصر: تمتلك موارد مهمة من الذهب والفوسفات والمنغنيز والحديد، ويشكل منجم السكري أحد أبرز مشاريع إنتاج الذهب فيها. كما يمنحها موقعها الجغرافي وشبكة موانئها إمكانات مهمة لتطوير الصناعات المعدنية.
عُمان: تمتلك موارد من النحاس والكروميت ومعادن أخرى، وتستفيد من موقعها البحري لتطوير الأنشطة التعدينية والصناعات المرتبطة بها.
الأردن: يتمتع بموقع مهم في إنتاج الفوسفات والبوتاس، وهما مادتان ترتبطان بصورة مباشرة بالأمن الغذائي العالمي وصناعة الأسمدة.
إن هذه الإمكانات تطرح ضرورة التفكير في تعاون عربي معدني يتجاوز حدود الاتفاقيات التجارية التقليدية، نحو شراكات استثمارية وصناعية وتكنولوجية، تربط الموارد المتاحة بالقدرات المالية والأسواق ومراكز البحث العلمي.
سابعاً: الذكاء الاصطناعي يفتح جبهة جديدة في حرب المعادن
من التطورات التي تستحق اهتماماً خاصاً أن المنافسة على المعادن لم تعد مرتبطة فقط بالتحول نحو الطاقة النظيفة والسيارات الكهربائية، بل أصبحت مرتبطة أيضاً بالثورة الرقمية والذكاء الاصطناعي.
فالتوسع في بناء مراكز البيانات العملاقة يحتاج إلى شبكات كهربائية واسعة، ومحولات، وأنظمة تبريد، ومكونات إلكترونية متطورة، وأشباه موصلات، وبنية تحتية كثيفة الاستخدام للمعادن.
ويحتاج هذا التوسع إلى كميات كبيرة من النحاس والألمنيوم، إلى جانب الغاليوم والجرمانيوم والسيليكون وعناصر أخرى تدخل في الصناعات الإلكترونية.
كما أن التطور في الروبوتات والأنظمة العسكرية الذاتية والأقمار الصناعية يرفع أهمية بعض المعادن التي كانت تستخدم في قطاعات محدودة، لتصبح جزءاً من الصناعات الاستراتيجية.
وهنا تظهر معادلة جديدة: كلما توسعت قدرات الذكاء الاصطناعي والاقتصاد الرقمي، ازدادت الحاجة إلى المواد المعدنية التي توفر البنية المادية لهذه الثورة.
ولا ينبغي النظر إلى الذكاء الاصطناعي باعتباره مستهلكاً للمعادن فقط، فهو في الوقت نفسه أداة لتطوير عمليات الاستكشاف الجيولوجي، وتحليل البيانات الزلزالية، وتحديد المواقع الواعدة للتعدين، وتحسين كفاءة استخراج الموارد ومعالجتها.
وبذلك يصبح الذكاء الاصطناعي جزءاً من المنافسة على المعادن، ووسيلة لتعزيز التفوق فيها.
ثامناً: اضطرابات الممرات التجارية والطاقة.. عندما تصبح الجغرافيا جزءاً من الأمن المعدني
أظهرت التطورات الدولية خلال 2026 أن أمن المعادن لا يرتبط فقط بمواقع المناجم ومصانع التكرير، وإنما أيضاً بالممرات البحرية والتجارية التي تنقل المواد الأولية إلى الأسواق العالمية.
ويقدم ما شهدته منطقة الشرق الأوسط من اضطرابات مرتبطة بإغلاق مضيق هرمز مثالاً واضحاً على هذا الترابط.
فإلى جانب تأثير هذه التطورات في أسواق النفط والغاز، امتدت آثارها إلى الألمنيوم والكبريت والهيليوم، وهي مواد تدخل في صناعات متعددة.
وتشير الوكالة الدولية للطاقة إلى أن منطقة الشرق الأوسط تمثل نحو 8% من الإنتاج العالمي للألمنيوم، كما توفر قرابة ربع الإمدادات العالمية من الكبريت، وهو مادة أساسية لإنتاج حمض الكبريتيك المستخدم في معالجة النحاس والليثيوم والكوبالت والنيكل والعناصر الأرضية النادرة [8].
وهكذا، يمكن لاضطراب ممر بحري أن يتحول إلى مشكلة في سلاسل الإنتاج المعدني والصناعات المرتبطة بها، حتى في الدول التي لا تعتمد مباشرة على المعادن المنتجة في المنطقة.
وهذا يفرض على الدول الصناعية والمنتجة إعادة النظر في مفهوم الأمن الاقتصادي، بحيث يشمل الموانئ والممرات البحرية والمخزونات الاستراتيجية والبنية التحتية للنقل والتخزين.
تاسعاً: إفريقيا بين التنافس الدولي والسيادة على الموارد
أصبحت إفريقيا إحدى الساحات الرئيسية للمنافسة على المعادن الحرجة، نظراً إلى ما تمتلكه من احتياطيات مهمة من الكوبالت والنحاس والليثيوم والمنغنيز والغرافيت والبلاتين.
وتسعى القوى الاقتصادية الكبرى إلى تعزيز حضورها في القارة عبر الاستثمارات والاتفاقيات التجارية وتمويل مشاريع التعدين والبنية التحتية.
لكن التحدي الإفريقي الحقيقي لا يتمثل في اختيار شريك دولي على حساب آخر، وإنما في بناء قدرة تفاوضية وطنية تضمن استفادة الدول المنتجة من مواردها.
فلا ينبغي أن تتحول المنافسة بين القوى الكبرى إلى مجرد سباق للاستحواذ على المناجم والامتيازات، بينما تظل الدول الإفريقية محصورة في تصدير المواد الخام واستيراد المنتجات المصنعة.
وتحتاج الدول الإفريقية إلى تطوير قوانين التعدين، وتحسين الشفافية، وتعزيز الرقابة على عقود الاستثمار، وفرض معايير بيئية واجتماعية واضحة، وتشجيع إقامة مصانع المعالجة داخل القارة.
كما أن التعاون الإفريقي يمكن أن يتيح بناء أسواق إقليمية للمعادن، وتبادل الخبرات والتكنولوجيا، وتطوير ممرات لوجستية تربط مناطق الإنتاج بالموانئ ومراكز التصنيع.
وبالنسبة إلى المغرب، فإن هذا التحول يوفر فرصة لتعزيز موقعه بوصفه حلقة وصل صناعية وتجارية بين إفريقيا وأوروبا، مستفيداً من موقعه الجغرافي وخبرته في الصناعات الفوسفاتية ومشاريع البطاريات.
عاشراً: البيئة وإعادة التدوير.. الوجه الآخر للثروة المعدنية
لا يمكن النظر إلى التوسع في التعدين باعتباره حلاً اقتصادياً خالياً من التكاليف.
فالمناجم تحتاج إلى المياه والطاقة والأراضي والبنية التحتية، وقد تؤدي الأنشطة التعدينية غير المنضبطة إلى تلوث المياه والتربة، وتدهور النظم البيئية، وتراكم النفايات الصناعية.
وتزداد هذه المخاطر أهمية في المناطق التي تعاني أصلاً من ندرة المياه أو الهشاشة البيئية.
ومن هنا برز مفهوم التعدين المستدام والتعدين الأخضر، الذي يقوم على تقليل الأثر البيئي، وتحسين كفاءة استخدام الموارد، وإعادة تأهيل المواقع التعدينية، والاعتماد على الطاقة النظيفة حيثما أمكن.
وفي السياق نفسه، تبرز إعادة تدوير المعادن باعتبارها أحد الحلول الاستراتيجية لتقليل الاعتماد على المناجم الجديدة.
فالبطاريات المستعملة والهواتف والحواسيب والسيارات الكهربائية والأجهزة الإلكترونية تحتوي على كميات قابلة للاسترداد من الليثيوم والكوبالت والنيكل والنحاس والغرافيت وغيرها.
وتتوقع الوكالة الدولية للطاقة أن تتضاعف مساهمة إعادة التدوير في إمدادات المعادن الأساسية بحلول 2040، وأن ترتفع معدلات إعادة التدوير المتوسطة للمعادن المرتبطة بالطاقة من نحو 10% حالياً إلى قرابة 20% [9].
لكن تطوير هذا القطاع يتطلب استثمارات في جمع النفايات وفرزها ومعالجتها، فضلاً عن تطوير التقنيات الصناعية اللازمة لاستعادة المعادن بجودة تسمح بإعادة استخدامها في المنتجات الجديدة.
وبالنسبة إلى المغرب والدول العربية، فإن الاستثمار في الاقتصاد الدائري يمكن أن يشكل مجالاً جديداً لتطوير الصناعات المعدنية، وتقليل فاتورة الاستيراد، وخلق فرص عمل متخصصة.
حادي عشر: من يمتلك المنجم لا يمتلك بالضرورة القوة
تقدم التجارب الدولية درساً أساسياً في فهم التحولات الجارية: ليست الدولة التي تمتلك أكبر احتياطيات معدنية هي بالضرورة الدولة الأكثر استفادة من ثرواتها.
فالقيمة الاقتصادية الحقيقية تتشكل عبر سلسلة طويلة تبدأ بالاستكشاف الجيولوجي، ثم التعدين والتركيز والتكرير والمعالجة، وصولاً إلى إنتاج المواد المتقدمة والمكونات الصناعية والمنتجات النهائية.
وتكمن إحدى أبرز نقاط الضعف في سلاسل التوريد العالمية في أن التوسع في استخراج المعادن خارج الدول المهيمنة لا يصاحبه بالضرورة توسع مماثل في قدرات التكرير والتصنيع.
وتؤكد الوكالة الدولية للطاقة في تقريرها لعام 2026 أن المشاريع المعلنة خارج مراكز الإنتاج التقليدية لا تزال تواجه فجوات في التمويل والتكنولوجيا والمعدات والمهارات البشرية، وأن تطوير قدرات المعالجة والتصنيع يتطلب سياسات صناعية واستثمارات طويلة الأمد [1].
ومن هنا، فإن بناء القوة المعدنية لا يتحقق بمجرد امتلاك الموارد الطبيعية، بل يتطلب امتلاك المعرفة والتكنولوجيا والقدرة على تحويل هذه الموارد إلى منتجات تدخل في الصناعات ذات القيمة المضافة المرتفعة.
خاتمة: معركة المستقبل ليست على المعادن وحدها، بل على امتلاك التكنولوجيا
تكشف التطورات العالمية أن المعادن أصبحت إحدى أهم أدوات القوة في النظام الدولي الجديد. فالتنافس عليها لم يعد شأناً يخص شركات التعدين أو أسواق المواد الأولية، بل أصبح مرتبطاً مباشرة بالأمن القومي، والتحول الطاقي، والذكاء الاصطناعي، والصناعات الدفاعية، واستقلال القرار الاقتصادي.
وفي الوقت الذي تسعى فيه الولايات المتحدة وأوروبا واليابان وكوريا الجنوبية إلى تنويع مصادر إمداداتها وتقليص الاعتماد على الموردين المهيمنين، تعمل الصين على المحافظة على موقعها المتقدم في التكرير والمعالجة والتصنيع.
أما الدول المنتجة في إفريقيا والعالم العربي وأمريكا اللاتينية، فتجد نفسها أمام فرصة تاريخية لإعادة تحديد موقعها في الاقتصاد العالمي.
وبالنسبة إلى المغرب، فإن التحولات الحالية تفتح مجالاً مهماً للانتقال من قوة فوسفاتية تقليدية إلى فاعل صناعي في سلاسل البطاريات والمواد المتقدمة، مع الاستفادة من موارده المعدنية وموقعه الجغرافي وشراكاته الاقتصادية.
لكن هذا التحول لن يتحقق تلقائياً، بل يحتاج إلى سياسة صناعية واضحة، واستثمارات في البحث والتطوير، وتكوين الكفاءات، وتعزيز الأمن المائي والطاقي، وتطوير قدرات التكرير والتصنيع.
وعلى المستوى العربي، يمكن التفكير في بناء إطار للتعاون في مجال المعادن الحرجة، يقوم على تبادل المعلومات الجيولوجية، وتنسيق الاستثمارات، وإنشاء مراكز بحث وتطوير، وتطوير مشاريع مشتركة في التعدين والمعالجة وإعادة التدوير.
إن العالم يتجه نحو مرحلة تصبح فيها الثروة المعدنية أحد المحددات الأساسية لمكانة الدول وقدرتها على التأثير في الاقتصاد الدولي.
ولذلك، يمكن تلخيص التحول الاستراتيجي الذي يشهده القرن الحادي والعشرون في معادلة واضحة:
في القرن العشرين، كان امتلاك النفط أحد مفاتيح القوة العالمية؛ أما في القرن الحادي والعشرين، فإن امتلاك المعادن والقدرة على تحويلها إلى تكنولوجيا وصناعة أصبح أحد أهم مفاتيح السيطرة على المستقبل.
المراجع والمصادر:
أُدرجت الإحالات الرقمية داخل المتن، وترد بيانات المصادر المقابلة لها أدناه.
1. International Energy Agency (IEA), Global Critical Minerals Outlook 2026, Paris, 16 July 2026.
النسخة الرسمية للتقرير.
2. U.S. Geological Survey (USGS), Mineral Commodity Summaries 2026, Reston, 2026.
التقرير الرسمي والإحصاءات المعدنية.
3. UN Trade and Development (UNCTAD), Global Trade Update: The Shifting Dynamics of Critical Minerals Trade, June 2026.
التقرير الرسمي للأونكتاد.
4. U.S. Geological Survey (USGS), Morocco – Minerals Information, 2026.
البيانات الجيولوجية والمعدنية للمغرب.
5. وزارة الانتقال الطاقي والتنمية المستدامة، المملكة المغربية، المؤشرات الرئيسية لقطاع المعادن لسنة 2025.
المصدر الرسمي لقطاع المعادن المغربي.
6. وزارة الصناعة والتجارة المغربية، الوحدة الصناعية لإنتاج مواد البطاريات الكهربائية التابعة لـCOBCO.
المعطيات الرسمية لمشروع COBCO.
7. African Development Bank Group, African Development Bank Approves €100 Million to Gotion Power Morocco to Develop Africa’s First Lithium Ion Phosphate Battery Gigafactory, 24 July 2026.
بلاغ البنك الإفريقي للتنمية.
8. International Energy Agency (IEA), DRC ARECOMS Decision No. 004/2025 – Cobalt Quota System, updated 28 May 2026.
نظام حصص تصدير الكوبالت في الكونغو الديمقراطية.
9. International Energy Agency (IEA), Critical Minerals Security and Supply Chain Policies, 2026.
تحليل الوكالة لمخاطر الإمدادات والقيود التجارية.