
ملخص
يمتلك المغرب مقومات بحرية استثنائية تجعله من أهم البلدان الإفريقية في مجال الصيد البحري، مستفيداً من موقع جغرافي يربط البحر الأبيض المتوسط بالمحيط الأطلسي، ومن منظومة موانئ وبنيات صناعية وتصديرية متطورة نسبياً. غير أن أهمية القطاع لا ينبغي أن تقاس بحجم الكميات المصطادة وحدها، وإنما بقدرته على خلق القيمة المضافة، وتطوير الصناعات التحويلية، وتنويع الأسواق، وتوسيع الاستزراع المائي، واستقطاب الاستثمار والتكنولوجيا، وتحقيق الاستدامة البيئية.
وتكشف البيانات الرسمية أن إنتاج الصيد البحري الوطني بلغ سنة 2024 نحو 1.413 مليون طن بقيمة تقارب 16.2 مليار درهم، مقابل نحو 1.420 مليون طن و15.18 مليار درهم سنة 2023، وفق معطيات المندوبية السامية للتخطيط. وفي المقابل، شهدت منتجات الصيد الساحلي والتقليدي المسوقة سنة 2025 انخفاضاً في الكمية إلى نحو 1.133 مليون طن وإلى 10.11 مليار درهم من حيث القيمة، وهو تراجع كمي يبرز حدود الاعتماد على الصيد الطبيعي وضرورة الانتقال إلى نموذج يقوم على الاستدامة والتثمين والاستزراع المائي.
وعلى المستوى الدولي، يحتل المغرب موقعاً متقدماً للغاية؛ إذ تصنفه منظمة الأغذية والزراعة للأمم المتحدة في المرتبة الأولى إفريقياً في إنتاج الصيد البحري، بحوالي 1.4 مليون طن سنة 2024. وفي الوقت نفسه، يتغير الاقتصاد البحري العالمي بسرعة، حيث تجاوز إنتاج الاستزراع المائي للحيوانات المائية 100 مليون طن لأول مرة في 2024، وأصبح يمثل أكثر من نصف الإنتاج العالمي من الحيوانات المائية.
وتخلص الدراسة إلى أن التحدي المغربي لم يعد في زيادة حجم المصيد، وإنما في زيادة القيمة الاقتصادية والاستراتيجية لكل طن، وتحويل المغرب من بلد ذي إنتاج بحري كبير إلى مركز إقليمي ودولي للاقتصاد الأزرق، من خلال التصنيع، والاستزراع المائي، والبحث العلمي، والتكنولوجيا، وبناء العلامة التجارية، وتنويع الأسواق، وربط الاتفاقات الدولية بالاستثمار ونقل التكنولوجيا.
الكلمات المفتاحية: المغرب، الصيد البحري، الثروة السمكية، الاقتصاد الأزرق، الاستزراع المائي، القيمة المضافة، الصادرات، الاتحاد الأوروبي، الداخلة، أليوتيس، الأمن الغذائي.
مقدمة
يمثل البحر أحد الأصول الاستراتيجية الكبرى للمغرب، ليس فقط بسبب طول واجهته البحرية وموقعه عند ملتقى المحيط الأطلسي والبحر الأبيض المتوسط، وإنما أيضاً بسبب تنوع الموارد البحرية التي أوجدت عبر عقود قطاعاً اقتصادياً يجمع بين الصيد والتصنيع والتجارة والخدمات واللوجستيات.
وتكتسب هذه المكانة بعداً إضافياً في ظل التحولات التي يعرفها الاقتصاد العالمي. فقد أصبح مفهوم الاقتصاد الأزرق أوسع بكثير من مجرد الصيد البحري، ليشمل الاستزراع المائي، والصناعات البحرية، والموانئ، والنقل والخدمات اللوجستية، والتكنولوجيا البحرية، والطاقة البحرية، والبحث العلمي، وحماية النظم البيئية.
وتؤكد أحدث بيانات منظمة الأغذية والزراعة أن الإنتاج العالمي من الحيوانات المائية بلغ مستوى قياسياً قدره 195 مليون طن سنة 2024، بينما تجاوز إنتاج الاستزراع المائي للحيوانات المائية 103 ملايين طن، متجاوزاً لأول مرة إنتاج الصيد الطبيعي من حيث الحجم. كما بلغت التجارة العالمية في المنتجات المائية للحيوانات نحو 184 مليار دولار. وهذه الأرقام تعني أن مركز الثقل في الاقتصاد البحري العالمي ينتقل تدريجياً من نموذج يعتمد أساساً على المصايد الطبيعية إلى نموذج أكثر تنوعاً يعتمد على الاستزراع والتكنولوجيا والقيمة المضافة.
في هذا السياق، تطرح الحالة المغربية سؤالاً استراتيجياً يتجاوز السؤال التقليدي: كم يصطاد المغرب؟ إلى سؤال أكثر أهمية: كم قيمة اقتصادية واستراتيجية يستطيع المغرب أن يستخرجها من موارده البحرية بصورة مستدامة؟
وتتمثل إشكالية الدراسة في تحديد موقع الثروة السمكية داخل الاقتصاد المغربي، وقياس تطور الإنتاج والتسويق والتصدير، وتحليل التحول نحو التصنيع والاستزراع المائي، وتقييم علاقة القطاع بالاتحاد الأوروبي، ثم تحديد الشروط التي تسمح للمغرب بالانتقال من قوة إنتاجية إقليمية إلى قوة مؤثرة في الاقتصاد الأزرق على المستوى الدولي.
إشكالية الدراسة
تتمحور الإشكالية حول السؤال الآتي:
إلى أي حد يستطيع المغرب تحويل تفوقه في الموارد والإنتاج البحري إلى قوة اقتصادية واستراتيجية عالمية في الاقتصاد الأزرق، وما السياسات والاستثمارات والتكنولوجيات اللازمة لتحقيق ذلك؟
وتتفرع عنها أسئلة تتعلق باستدامة الموارد، والقيمة المضافة، والصادرات، والاستزراع المائي، وتنوع الأسواق، والاستثمار الأجنبي، والبحث العلمي، ومستقبل الشراكة مع الاتحاد الأوروبي.
وتنطلق الدراسة من ثلاث فرضيات رئيسية:
الفرضية الأولى: إن زيادة الكميات المصطادة لم تعد كافية لرفع الأثر الاقتصادي للقطاع، وأن القيمة المضافة والتصنيع أصبحا المحدد الأساسي لمستقبل الثروة البحرية.
الفرضية الثانية: يمثل الاستزراع المائي والتكنولوجيا والبحث العلمي المسار الأكثر قدرة على تخفيف الضغط عن الموارد الطبيعية ورفع القدرة الإنتاجية على المدى الطويل.
الفرضية الثالثة: يمكن للمغرب أن يحول موقعه البحري وإنتاجه الكبير إلى قوة إقليمية ودولية في الاقتصاد الأزرق إذا نجح في الربط بين الموارد والصناعة والتكنولوجيا والأسواق والاستثمار.
منهجية الدراسة
تعتمد الدراسة المنهج الوصفي التحليلي، من خلال الجمع بين البيانات الإحصائية المغربية والمصادر الدولية، ومقارنة تطورات الإنتاج والتسويق والتجارة والاستزراع المائي، وتحليل الاتجاهات الاستراتيجية للقطاع. كما تعتمد المقارنة الدولية لفهم موقع المغرب في التحول العالمي من الصيد الطبيعي إلى الاقتصاد البحري القائم على الاستدامة والاستزراع والتكنولوجيا.
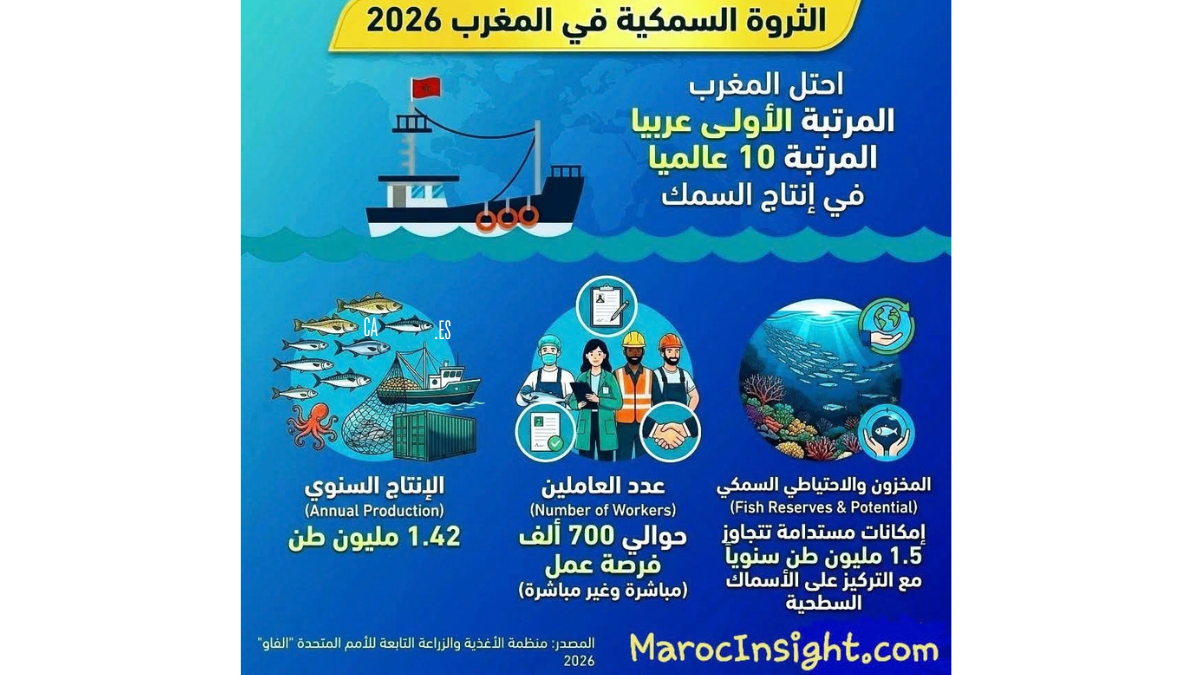
وتعكس المعطيات المتاحة لعام 2026 المكانة الاقتصادية والاستراتيجية المهمة التي تحتلها الثروة السمكية في المغرب، إذ يناهز الإنتاج السنوي نحو 1.42 مليون طن، بما يجعل المملكة في المرتبة الأولى عربياً ومن بين أكبر عشرة منتجين للأسماك عالمياً. ولا تقتصر أهمية القطاع على حجم الإنتاج، بل تمتد إلى قدرته على توفير نحو 700 ألف فرصة عمل مباشرة وغير مباشرة، فضلاً عن إمكاناته الواعدة في إطار الاقتصاد الأزرق، مع إمكانية رفع الإنتاج المستدام إلى أكثر من 1.5 مليون طن سنوياً، خصوصاً من خلال تطوير استغلال الأسماك السطحية وتعزيز سلاسل القيمة المرتبطة بالصيد والتثمين والتحويل والتصدير. وتؤكد هذه المؤشرات أن الثروة السمكية المغربية تتجاوز كونها مورداً غذائياً أو نشاطاً تصديرياً، لتشكل رصيداً استراتيجياً قادراً على الإسهام في تعزيز الأمن الغذائي، ودعم التشغيل، ورفع القيمة المضافة للاقتصاد الوطني، غير أن تعظيم هذه المكاسب يظل مرتبطاً بقدرة المغرب على تحقيق توازن مستدام بين استغلال الموارد البحرية وحمايتها وضمان تجددها.
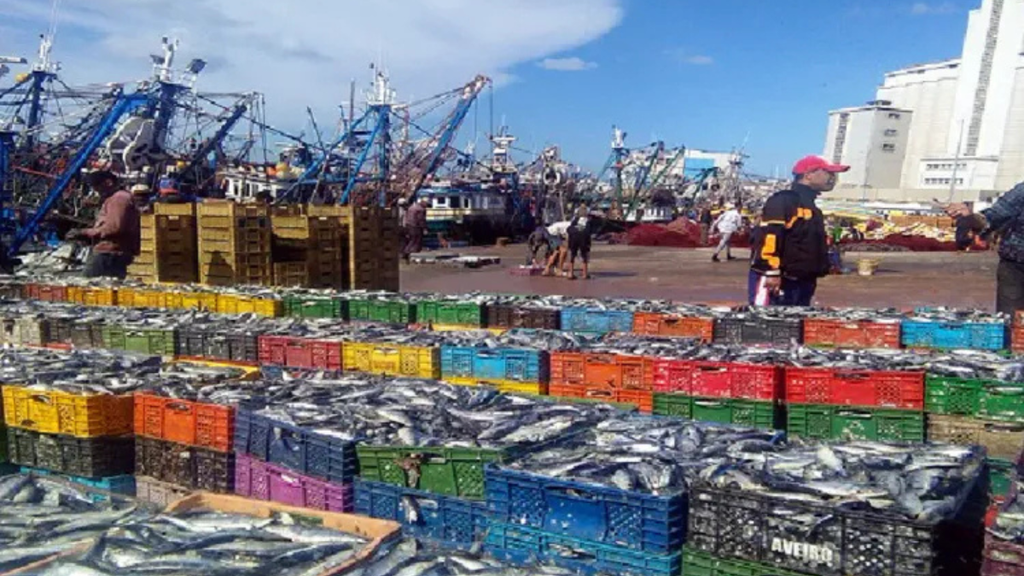
1. الموقع البحري للمغرب وأساس الثروة السمكية
تستمد الثروة السمكية المغربية جزءاً مهماً من قوتها من الموقع الجغرافي. فالمغرب يطل على البحر الأبيض المتوسط شمالاً والمحيط الأطلسي غرباً، ويحتل موقعاً عند نقطة التقاء فضاءات بحرية وتجارية ذات أهمية عالمية.
وتتميز الواجهة الأطلسية بوجود أنظمة بحرية غنية بالمغذيات، ترتبط خصوصاً بظاهرة صعود المياه العميقة (Upwelling)، حيث تصعد مياه باردة وغنية بالعناصر الغذائية إلى السطح، بما يعزز إنتاجية النظم البحرية ويوفر ظروفاً ملائمة لتكاثر أنواع مختلفة من الأسماك.
ولهذا السبب، لا ينبغي النظر إلى السواحل المغربية باعتبارها مجالاً للصيد فقط، وإنما باعتبارها قاعدة محتملة لمنظومة اقتصادية بحرية متكاملة تشمل:
- الصيد الساحلي والتقليدي؛
- الصيد في أعالي البحار؛
- الاستزراع المائي؛
- الصناعات الغذائية البحرية؛
- التجميد والتعليب؛
- التخزين وسلاسل التبريد؛
- إصلاح وبناء السفن؛
- الخدمات اللوجستية؛
- البحث العلمي البحري؛
- التكنولوجيا البحرية؛
- السياحة والأنشطة المرتبطة بالاقتصاد الأزرق.
ومن هنا، فإن الموقع الجغرافي ليس مجرد ميزة طبيعية، بل يمكن تحويله إلى ميزة تنافسية اقتصادية إذا جرى ربطه بالبنية الصناعية والتكنولوجية.
2. الإنتاج البحري: قوة إنتاجية كبيرة ولكنها ليست بلا حدود
تكشف البيانات الرسمية للمندوبية السامية للتخطيط أن الإنتاج الوطني من الصيد البحري بلغ سنة 2024 نحو 1,412,711 طناً بقيمة 16.198 مليار درهم، مقابل 1,420,226 طناً بقيمة 15.183 مليار درهم سنة 2023. أي أن الكمية انخفضت قليلاً، بينما ارتفعت القيمة بنحو 6.7%، وهو تطور مهم لأنه يشير إلى تحسن القيمة الاقتصادية المتوسطة للإنتاج.
ويظهر التفصيل أن الصيد الساحلي والتقليدي شكل الحصة الأكبر، إذ بلغ نحو 1.311 مليون طن سنة 2024 بقيمة 10.421 مليار درهم، فيما بلغ الصيد في أعالي البحار نحو 73.2 ألف طن بقيمة 5.245 مليار درهم. وتشمل البيانات الرسمية كذلك أنشطة أخرى، من بينها الاستزراع المائي والطحالب والمرجان وصيد التون.
وهذه الأرقام تحمل دلالة مهمة: ليس كل طن من الإنتاج متساوياً في القيمة الاقتصادية. فالصيد في أعالي البحار، على سبيل المثال، يحقق قيمة أعلى بكثير لكل طن من بعض منتجات الصيد الساحلي، الأمر الذي يؤكد أهمية نوع المنتج ودرجة تصنيعه وقيمته السوقية.
وتزداد أهمية هذا الاستنتاج عند النظر إلى 2025. فقد بلغت المنتجات المسوقة من الصيد الساحلي والتقليدي 1,132,801 طن بقيمة 10.11 مليار درهم، بانخفاض 15% في الكمية و4% في القيمة مقارنة بسنة 2024. وكان الانخفاض بارزاً في الأسماك السطحية والرأسيات، بينما سجلت منتجات أخرى مثل الأسماك البيضاء والطحالب والمحاريات تطورات مختلفة.
كما سجل نشاط الصيد انخفاضاً حاداً في مساهمته في القيمة المضافة الاقتصادية خلال 2025؛ فقد أفادت المندوبية السامية للتخطيط بأن معدل نمو نشاط الصيد انتقل من +8.8% سنة 2024 إلى -13% سنة 2025.
وتوضح هذه التطورات أن مستقبل القطاع لا يمكن أن يقوم على افتراض استمرار ارتفاع المصيد الطبيعي. فالأسماك مورد بيولوجي يخضع لحدود بيئية، كما يتأثر بالمناخ، ودرجات حرارة المياه، وتغير التيارات، وضغط الصيد.
ولهذا فإن الاستراتيجية الأكثر عقلانية هي الانتقال من اقتصاد الكمية إلى اقتصاد القيمة.
3. المنتجات البحرية والقيمة المضافة
يتميز الإنتاج المغربي بتنوع كبير، لكن بعض المنتجات تتمتع بأهمية استراتيجية خاصة.
يأتي السردين في مقدمة الموارد المرتبطة بالصيد السطحي، وقد أسهمت وفرة هذا النوع في تطوير صناعة التعليب والتجميد والتصدير. وتمثل صناعة المنتجات البحرية المصنعة أحد الأمثلة على إمكانية تحويل مورد طبيعي إلى صناعة غذائية ذات قيمة مضافة.
كما يحتل الماكريل مكانة مهمة في الصيد والتجميد والتعليب، فيما تمثل الرأسيات، ولا سيما الأخطبوط والحبار، منتجات ذات قيمة تجارية مرتفعة، خاصة في الأسواق الخارجية.
أما الأسماك البيضاء والقشريات والرخويات فتتميز في العديد من الحالات بقيمة أعلى لكل وحدة وزن، كما أنها مناسبة للتصنيع المتقدم والاستزراع المائي.
وتكشف هذه البنية عن ضرورة تغيير معيار تقييم القطاع. فإذا كان معيار النجاح هو عدد الأطنان فقط، فقد يؤدي ذلك إلى ضغط أكبر على الموارد. أما إذا أصبح المعيار هو القيمة المضافة لكل طن، فإن السياسة الصناعية ستتجه بصورة طبيعية نحو الجودة والتصنيع والابتكار.
4. مؤشرات 2025: تراجع الكميات يعزز الحاجة إلى رفع القيمة المضافة
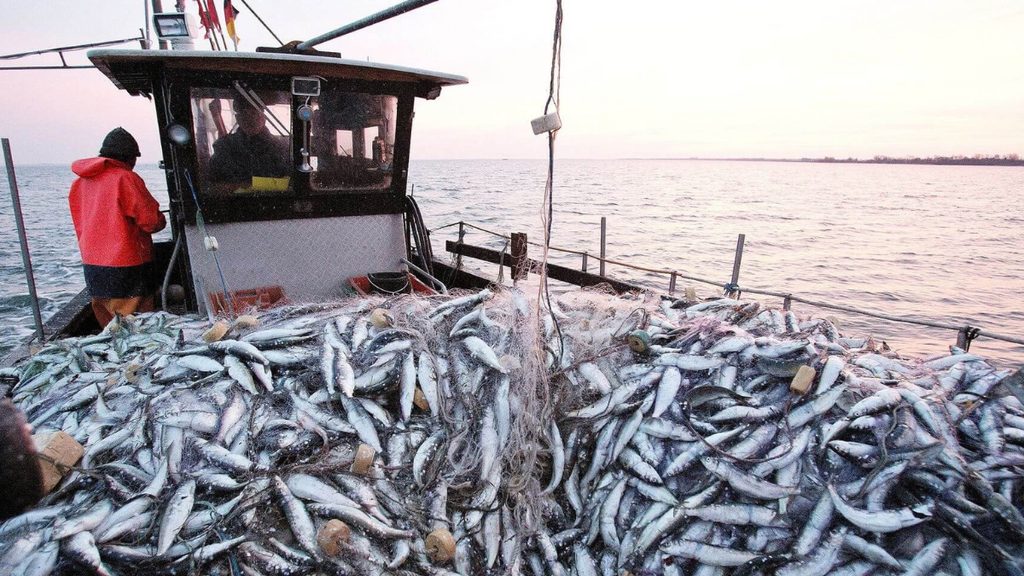
يعد انخفاض المنتجات المسوقة من الصيد الساحلي والتقليدي في 2025 إلى نحو 1.133 مليون طن من أهم المؤشرات التي يجب أن تحظى باهتمام أصحاب القرار.
فقد انخفضت كميات الأسماك السطحية بنسبة 18% إلى نحو 909,750 طناً، كما انخفضت الرأسيات بنسبة 18% إلى نحو 49,876 طناً. وفي المقابل، ارتفعت كمية الأسماك البيضاء 7% إلى 137,569 طناً، وسجلت الطحالب والمحاريات تطورات إيجابية.
ولا ينبغي تفسير هذه التطورات كلها باعتبارها نتيجة عامل واحد؛ فالمصايد تتأثر بمجموعة من العوامل البيولوجية والمناخية والاقتصادية والإدارية.
لكن الدرس الاستراتيجي واضح: لا يمكن بناء سياسة بحرية طويلة المدى على افتراض أن المحيط سيظل يوفر الكميات نفسها إلى ما لا نهاية.
وهنا يصبح الاستزراع المائي، إلى جانب تحسين إدارة المخزونات، جزءاً من الحل وليس قطاعاً مكملاً فقط.
5. المغرب في المرتبة الأولى إفريقياً
تكتسب الثروة السمكية المغربية بعداً قارياً واضحاً. فقد أكدت منظمة الأغذية والزراعة في تقريرها لعام 2026 أن المغرب كان أكبر منتج إفريقي للصيد البحري سنة 2024، بنحو 1.4 مليون طن، متقدماً على موريتانيا وأنغولا والسنغال وجنوب إفريقيا.
وهذه المكانة تمنح المغرب فرصة لتطوير دوره ليس فقط كمصدر للمنتجات البحرية، وإنما كمركز إفريقي للخبرة والتكنولوجيا والتصنيع والتكوين البحري.
فإذا كان المغرب يمتلك قاعدة إنتاجية قوية، فإن المرحلة التالية ينبغي أن تكون بناء منظومة بحرية إفريقية تتمركز جزئياً في المغرب.
ويمكن للمغرب أن يصدر إلى الدول الإفريقية ليس الأسماك فقط، وإنما التكنولوجيا، والخدمات، والتكوين، والخبرات المتعلقة بالموانئ والتبريد والتصنيع والاستزراع المائي.
6. الصادرات: قوة تصديرية تحتاج إلى قراءة إحصائية دقيقة
يتطلب تحليل صادرات المنتجات البحرية قدراً كبيراً من الحذر المنهجي، لأن هناك أكثر من تصنيف إحصائي.
فبيانات التجارة الدولية وفق الفصل HS 03، الذي يشمل الأسماك والقشريات والرخويات وغيرها من اللافقاريات المائية، تظهر أن صادرات المغرب بلغت سنة 2024 نحو 1.165 مليار دولار. وكانت إسبانيا السوق الأكبر بقيمة تقارب 636.8 مليون دولار، تلتها إيطاليا بنحو 149.3 مليون دولار، ثم كوت ديفوار وغانا والبرتغال.
وتكشف هذه البيانات أن المغرب يمتلك حضوراً تصديرياً حقيقياً، كما تكشف في الوقت نفسه درجة مهمة من التركيز الجغرافي؛ إذ استحوذت إسبانيا وحدها على أكثر من نصف قيمة صادرات الفصل 03 في 2024.
وهذا لا يعني أن القطاع يعتمد على إسبانيا وحدها في كل منتجاته، لأن التصنيفات السلعية والقطاعية تختلف، لكنه مؤشر قوي على أهمية السوق الإسبانية بالنسبة للتجارة البحرية المغربية.
ومن هنا تبرز ضرورة بناء سياسة مزدوجة:
تعميق الحضور في الأسواق الحالية، مع تسريع تنويع الأسواق الجديدة.
7. أوروبا وإسبانيا: شريك استراتيجي وسوق لا ينبغي الارتهان لها
تمثل أوروبا بحكم القرب الجغرافي والبنية اللوجستية والمعايير الصحية والقدرة الشرائية سوقاً طبيعية للمنتجات البحرية المغربية.
لكن ارتفاع التركيز في سوق واحدة يحمل مخاطر، خصوصاً عندما يتعلق الأمر بمنتجات سريعة التلف أو بسلاسل قيمة تعتمد على قواعد صحية وتجارية دقيقة.
وتؤكد بيانات 2024 أهمية إسبانيا بوضوح، لكن البيانات نفسها تكشف أيضاً وجود أسواق إفريقية وآسيوية مهمة؛ فقد بلغت صادرات المغرب من الفصل 03 إلى كوت ديفوار نحو 58.6 مليون دولار، وغانا 46.4 مليون دولار، واليابان 18.5 مليون دولار، وكوريا الجنوبية 8.3 ملايين دولار، إضافة إلى أسواق إفريقية أخرى.
وهذا يعني أن تنويع الأسواق ليس فكرة نظرية، وإنما توجد بالفعل قاعدة يمكن البناء عليها.
والأولوية ينبغي أن تكون لتطوير حضور أكبر في:
- غرب إفريقيا؛
- الخليج؛
- اليابان وكوريا؛
- الصين؛
- أمريكا الشمالية؛
- بريطانيا؛
- الأسواق الآسيوية ذات القيمة المرتفعة.
لكن التوسع الجغرافي وحده لا يكفي؛ فالدخول إلى الأسواق الممتازة يتطلب الجودة، والتتبع، والعلامة التجارية، والقدرة على توفير المنتج بصورة مستقرة.
8. اتفاق الصيد مع الاتحاد الأوروبي: فرصة لإعادة تعريف الشراكة
دخل آخر بروتوكول للصيد بين المغرب والاتحاد الأوروبي حيز التنفيذ في يوليوز 2019 وانتهى في يوليوز 2023. ومنذ ذلك الوقت لم يعد هناك بروتوكول تنفيذي يسمح للأسطول الأوروبي بممارسة الصيد بموجب ذلك البروتوكول.
ثم جاءت الأحكام القضائية الأوروبية في 4 أكتوبر 2024 في القضايا المتعلقة بالاتفاقات التجارية واتفاق الصيد، وهي أحكام تناولت، من بين مسائل أخرى، مبادئ تقرير المصير والأثر النسبي للمعاهدات في ما يتعلق بالصحراء الغربية.
والأهم بالنسبة للمستقبل أن مؤسسات الاتحاد الأوروبي انتقلت إلى مرحلة التحضير لإطلاق مفاوضات جديدة. فقد أظهرت وثائق مجلس الاتحاد الأوروبي في نوفمبر 2025 توصية رسمية بفتح مفاوضات بشأن اتفاق شراكة جديد للصيد المستدام وبروتوكول تنفيذي مع المغرب، كما ظهرت وثائق المجلس في 2026 تتعلق بالمسار المؤسسي لقرار فتح المفاوضات.
ومن منظور استراتيجي مغربي، ينبغي ألا تختزل المفاوضات الجديدة في تحديد عدد السفن أو كميات الصيد أو المقابل المالي.
الأجدى هو الانتقال من مفهوم الوصول إلى الموارد إلى مفهوم الشراكة في الاقتصاد الأزرق.
ويشمل ذلك:
- البحث العلمي البحري؛
- نقل التكنولوجيا؛
- الاستزراع المائي؛
- بناء وإصلاح السفن؛
- الصناعات البحرية؛
- التكوين؛
- تطوير الموانئ؛
- الاستثمار داخل المغرب؛
- التصنيع المحلي؛
- فتح أسواق جديدة.
وبذلك يمكن تحويل المفاوضات من ملف قطاعي ضيق إلى جزء من سياسة صناعية واستثمارية أوسع.
9. الاستزراع المائي: التحول الأكثر أهمية في المستقبل
إذا كان الصيد الطبيعي مقيداً بالحدود البيولوجية للمخزونات، فإن الاستزراع المائي يوفر للمغرب إمكانية إضافة إنتاج جديد من خلال التخطيط والاستثمار والتكنولوجيا.
وتشير أحدث معطيات الوكالة الوطنية لتنمية تربية الأحياء المائية إلى أن المغرب أصبح في يوليوز 2026 يتوفر على 244 مشروعاً مائياً نشطاً بطاقة إنتاجية مستهدفة تقارب 90 ألف طن سنوياً.
وكانت الوكالة قد أعلنت في ديسمبر 2025 وجود 184 مشروعاً مثبتاً وفعالاً بطاقة مستهدفة تبلغ 75,507 أطنان واستثمارات بقيمة 1.76 مليار درهم، إلى جانب 62 مشروعاً إضافياً قيد التطوير بطاقة إضافية تقارب 14,590 طناً.
وتكشف هذه الأرقام سرعة تطور القطاع خلال فترة قصيرة.
كما تؤكد منظمة الأغذية والزراعة أن المغرب يمتلك إمكانات كبيرة لتطوير الاستزراع المائي المستدام، في ظل توفر واجهتين بحريتين وبنية بحرية واسعة، وقد أطلقت في 2025، بالشراكة مع السلطات المغربية والوكالة الوطنية لتنمية تربية الأحياء المائية، مشروعاً لدعم المهن والتكوين في القطاع.
لكن المطلوب ليس فقط زيادة عدد المزارع.
فالاستزراع المائي القوي يحتاج إلى سلسلة قيمة كاملة تشمل:
الأعلاف → التفريخ وإنتاج اليرقات → التربية → الصحة البيطرية → المعالجة → التعبئة → التبريد → التسويق → التصدير.
ومن هنا فإن نجاح الاستزراع المائي سيقاس ليس بعدد المشاريع المرخصة، بل بالإنتاج الفعلي، والإنتاجية، والقيمة المضافة، ومعدل التصدير، وعدد الوظائف النوعية، ومدى اندماج الشركات المغربية في التكنولوجيا وسلاسل القيمة.
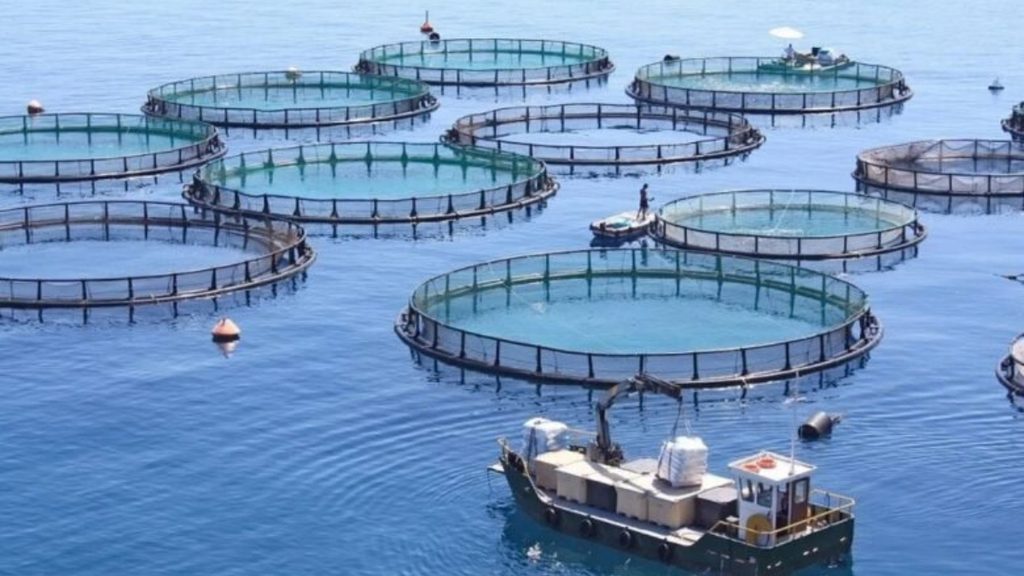
10. الداخلة ومرشيكا: مجالان استراتيجيان
تمثل الداخلة أحد أهم المجالات الواعدة في الاقتصاد البحري المغربي، نظراً إلى إمكاناتها في الصيد والاستزراع المائي والصناعات البحرية والخدمات اللوجستية.
أما مرشيكا والناظور فتتمتعان بإمكانات مهمة في الاستزراع المائي المتوسطي، ويمكن أن تتحولا إلى قطب للصناعات المرتبطة بالأسماك والمحاريات والمنتجات ذات القيمة العالية.
وهنا ينبغي اعتماد سياسة تقوم على التخصص الجغرافي:
- الداخلة: الاستزراع المائي والصناعات البحرية والولوج إلى إفريقيا؛
- أكادير: الصناعات البحرية والتعليب والتجميد واللوجستيات؛
- طنجة: الخدمات البحرية والربط بين المتوسط والأطلسي وأوروبا؛
- الناظور ومرشيكا: الاستزراع المائي والصناعات المتوسطية؛
- الموانئ الجنوبية: تطوير القيمة المضافة المرتبطة بالصيد والتصنيع.
وبذلك تتحول الخريطة البحرية المغربية من مجموعة موانئ منفصلة إلى شبكة أقطاب للاقتصاد الأزرق.
11. من ميناء لتفريغ الأسماك إلى منصة اقتصادية بحرية
يحتاج المغرب إلى تطوير مفهوم الميناء البحري.
فالميناء الحديث لا ينبغي أن يكون مجرد نقطة تصل إليها السفن لتفريغ المصيد، بل منصة تجمع:
- الإنزال؛
- التخزين المبرد؛
- التجميد؛
- التصنيع؛
- التعليب؛
- مختبرات الجودة؛
- الخدمات اللوجستية؛
- إصلاح السفن؛
- تصنيع المعدات؛
- التكوين؛
- الخدمات الرقمية؛
- التصدير.
وهذا التحول من شأنه أن يضاعف القيمة الاقتصادية لكل طن يمر عبر الميناء.
كما ينبغي ربط الموانئ بالمناطق الصناعية والطرق والسكك الحديدية والمطارات والمناطق اللوجستية، بحيث يصبح المنتج البحري جزءاً من منظومة تصدير متكاملة.
12. الاستثمار: المطلوب رأس مال ينقل التكنولوجيا
لا يكفي جذب المستثمر الذي يشتري المنتجات البحرية ويعيد تصديرها.
الأولوية الاستراتيجية يجب أن تكون للمستثمر الذي يضيف إلى الاقتصاد المغربي:
- التكنولوجيا؛
- المعرفة؛
- التدريب؛
- التصنيع؛
- البحث والتطوير؛
- الأسواق الجديدة؛
- سلاسل التوريد.
وتظهر منظومة الاستثمار الحالية وجود دينامية متزايدة في الاستزراع المائي؛ فقد بلغت الاستثمارات المرتبطة بالمشاريع المثبتة والفعالة في نهاية 2025 نحو 1.76 مليار درهم وفق ANDA، مع 2,361 وظيفة مباشرة.
ويجب البناء على هذه الدينامية لتطوير استثمارات أكبر في الأعلاف، والتجهيزات، والبرمجيات البحرية، وأنظمة المراقبة، والتبريد، والصناعات الدوائية والغذائية القائمة على الموارد البحرية.
13. البحث العلمي والذكاء الاصطناعي: البنية غير المرئية للقوة البحرية
في الاقتصاد البحري الحديث، لم تعد القوة مرتبطة فقط بحجم الأسطول أو عدد السفن.
أصبح امتلاك المعلومة البحرية عاملاً حاسماً.
وتشمل التكنولوجيا المطلوبة:
- الأقمار الصناعية؛
- الاستشعار عن بعد؛
- النمذجة البيئية؛
- الذكاء الاصطناعي؛
- تحليل البيانات؛
- أنظمة تتبع السفن؛
- التنبؤ بمناطق تجمع الأسماك؛
- مراقبة المخزونات؛
- التنبؤ بالمناخ البحري؛
- مراقبة الصيد غير القانوني.
وتؤكد منظمة التعاون والتنمية الاقتصادية أن تحسين المعرفة بالموارد والبيانات والرقابة والإدارة العلمية يمثل جزءاً أساسياً من بناء قطاع صيد مستدام وقادر على مواجهة الصدمات المناخية. كما تشير إلى أن 81% من المخزونات التي تخضع للتقييم العلمي في نطاقها كانت في حالة صحية جيدة، لكن 41% منها لم تكن وفيرة بما يكفي لتحقيق أقصى إنتاجية ممكنة، بما يبرز أهمية الإدارة القائمة على المعرفة.
ومن ثم، فإن الاستثمار في المعاهد ومراكز البحث البحرية ينبغي ألا ينظر إليه باعتباره إنفاقاً أكاديمياً، بل باعتباره استثماراً مباشراً في الأمن الغذائي والاقتصاد والسيادة على الموارد.
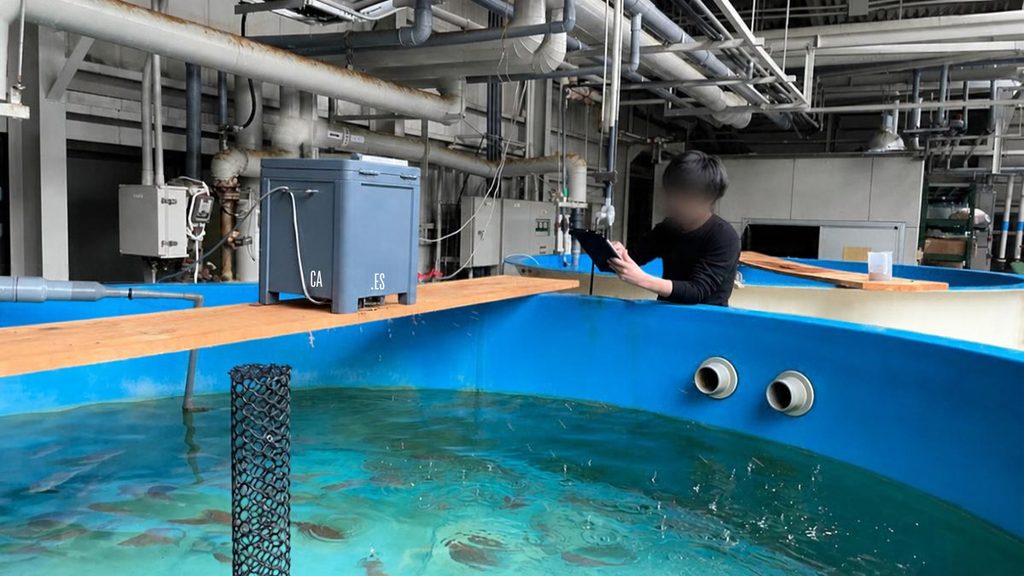
14. تغير المناخ: المتغير الذي سيعيد رسم الخريطة البحرية
تتزايد أهمية المناخ في إدارة المصايد.
فارتفاع درجة حرارة المياه، وتغير التيارات، وتحمض المحيطات، وتحول مناطق انتشار الأنواع يمكن أن يؤدي إلى تغير الخريطة التقليدية للصيد.
وهذا يعني أن المناطق التي كانت غنية بنوع معين من الأسماك قد تشهد تغيراً في الوفرة أو التوزيع، كما يمكن أن تظهر أنواع جديدة أو تتراجع أنواع أخرى.
ولهذا فإن السياسة البحرية المغربية تحتاج إلى دمج السيناريوهات المناخية في خطط المصايد والاستزراع المائي.
ولا ينبغي أن يكون التعامل مع تغير المناخ رد فعل بعد حدوث التغير، بل ينبغي تطوير أنظمة إنذار مبكر ونماذج تنبؤية تساعد على اتخاذ القرار.
15. لماذا لا تكفي زيادة الإنتاج؟
يمكن تلخيص المشكلة الاقتصادية في القطاع في معادلة بسيطة:
الثروة الطبيعية ≠ القوة الاقتصادية.
فالدولة قد تمتلك موارد بحرية هائلة، لكنها لا تحقق منها قيمة كبيرة إذا قامت بتصدير المادة الخام أو شبه المصنعة.
والعكس صحيح؛ إذ يمكن لدولة ذات موارد طبيعية أقل أن تحقق عوائد أكبر إذا امتلكت التكنولوجيا والعلامة التجارية والصناعات المتقدمة.
ومن هنا ينبغي أن يصبح أحد المؤشرات المركزية للسياسة البحرية المغربية:
القيمة المضافة لكل طن.
فبدلاً من أن يكون الهدف زيادة كمية الصيد بنسبة معينة، ينبغي أن تسأل الدولة:
- كم تبلغ القيمة المضافة لكل طن؟
- كم نسبة المنتجات المصنعة؟
- كم عدد الوظائف عالية المهارة؟
- كم نسبة التكنولوجيا المغربية؟
- كم عدد الأسواق الجديدة؟
- كم من الإيرادات يبقى داخل الاقتصاد الوطني؟
هذه المؤشرات أكثر دلالة من رقم المصيد وحده.
16. بناء علامة تجارية بحرية مغربية
يمتلك المغرب منتجات بحرية معروفة في عدد من الأسواق، لكن القيمة التجارية لا تتحدد بالجودة فقط، بل أيضاً بالعلامة التجارية والثقة والتتبع والاستدامة.
لذلك يمكن للمغرب تطوير علامة وطنية للمنتجات البحرية، مثل:
Morocco Seafood
على أن تكون علامة استراتيجية مقترحة وليست مجرد شعار تسويقي، وترتبط بمعايير:
- الجودة؛
- السلامة الغذائية؛
- الاستدامة؛
- التتبع الرقمي؛
- المنشأ؛
- الصيد المسؤول؛
- احترام المعايير البيئية.
والهدف أن يدفع المستهلك العالمي سعراً أعلى للمنتج المغربي لأنه يعرف مصدره وجودته وطريقة إنتاجه.
17. نحو تنويع الأسواق
تظهر بيانات التجارة الدولية أن إسبانيا سوق رئيسية، لكن الصادرات المغربية تصل بالفعل إلى عدد كبير من الأسواق الإفريقية والأوروبية والآسيوية.
وهذا يوفر أساساً لتطوير سياسة تنويع تدريجية.
والأولوية ينبغي أن تكون للأسواق التي تجمع بين:
- ارتفاع القدرة الشرائية؛
- نمو الطلب على الأغذية البحرية؛
- استعداد المستهلك لدفع أسعار أعلى للجودة؛
- إمكانية إقامة سلاسل توزيع طويلة الأجل.
ومن هذه الزاوية، تبدو اليابان وكوريا ودول الخليج وأمريكا الشمالية وبعض الأسواق الإفريقية مجالات تستحق استراتيجية تصديرية أكثر تركيزاً.
لكن دخول هذه الأسواق يحتاج إلى منتجات مختلفة، لا إلى مجرد نقل النموذج الحالي إليها.
18. اتفاق الصيد المقبل يجب أن يصبح اتفاقاً للاقتصاد الأزرق
إذا استؤنفت المفاوضات بين المغرب والاتحاد الأوروبي، فإن المصلحة المغربية تكمن في توسيع مفهوم الشراكة.
فالاتفاق المستقبلي يمكن أن يربط الوصول إلى الموارد بمجالات استثمارية محددة، مثل:
- مصانع التصنيع؛
- الاستزراع المائي؛
- البحث العلمي؛
- التكنولوجيا؛
- التدريب؛
- بناء السفن؛
- الخدمات اللوجستية؛
- تطوير الأسواق.
وبذلك يصبح التعاون الأوروبي جزءاً من استراتيجية التصنيع البحري المغربي.
كما ينبغي أن يستند أي اتفاق جديد إلى المعطيات العلمية والاستدامة، بما ينسجم مع الاتجاه الدولي نحو إدارة المصايد على أساس علمي. وهذا يتوافق أيضاً مع التوجه العام لمنظمة التعاون والتنمية الاقتصادية نحو تعزيز الإدارة والرقابة وإعادة توجيه الدعم بما يحمي الموارد البحرية ويزيد مرونة القطاع.
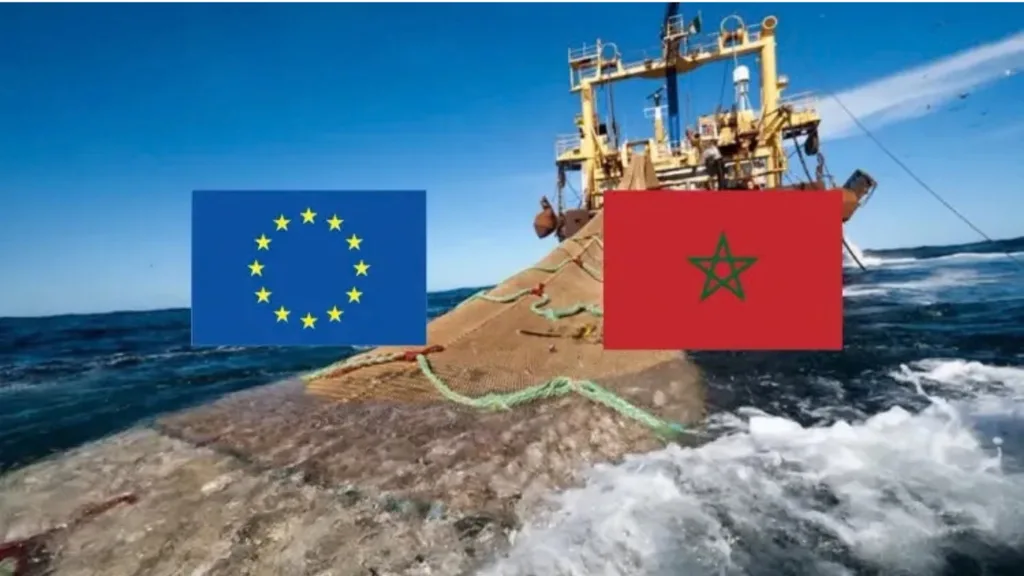
19. استراتيجية مقترحة: «أليوتيس 2035»
يمكن للمغرب أن يدخل مرحلة جديدة من السياسة البحرية من خلال تطوير استراتيجية طويلة الأجل يمكن تسميتها، على سبيل المقترح:
«أليوتيس 2035: نحو قوة مغربية في الاقتصاد الأزرق»
ولا يعني ذلك إلغاء ما تحقق في استراتيجية أليوتيس، وإنما الانتقال بها من التركيز الأساسي على تنظيم وتحديث الصيد إلى منظومة أوسع تشمل الاقتصاد الأزرق.
وتقوم الاستراتيجية المقترحة على سبعة محاور:
المحور الأول: حماية رأس المال الطبيعي
- إدارة علمية للمخزونات؛
- مراقبة الصيد غير القانوني؛
- توسيع البحث العلمي؛
- تطوير المناطق البحرية المحمية؛
- التكيف مع تغير المناخ.
المحور الثاني: التصنيع
رفع نسبة المنتجات المصنعة داخل المغرب، وتطوير المنتجات الجاهزة وشبه الجاهزة، واستغلال مخلفات الأسماك لإنتاج الزيوت والبروتينات والأعلاف والمنتجات ذات القيمة العالية.
المحور الثالث: الاستزراع المائي
تحويل المغرب تدريجياً إلى أحد مراكز الاستزراع المائي في إفريقيا، مع التركيز على الأنواع ذات القيمة الاقتصادية العالية.
المحور الرابع: التكنولوجيا
إنشاء منظومة وطنية للذكاء الاصطناعي البحري، والأقمار الصناعية، والبيانات، والروبوتات البحرية، وأنظمة التتبع.
الثروة السمكية في المغرب: من قوة إنتاجية إلى قوة استراتيجية في الاقتصاد الأزرق .· مقالة
حفظ المسودةنشر
المحور الخامس: الأسواق
تنويع الأسواق مع الحفاظ على الموقع الأوروبي، وعدم النظر إلى التنويع باعتباره بديلاً عن أوروبا بل وسيلة لتقليل المخاطر.
المحور السادس: الاستثمار
إعطاء الأولوية للاستثمارات التي تنقل التكنولوجيا وتخلق وظائف نوعية وتزيد التصنيع المحلي.
المحور السابع: إفريقيا
تحويل المغرب إلى منصة إفريقية للتكوين والتصنيع والاستزراع المائي والخدمات البحرية.
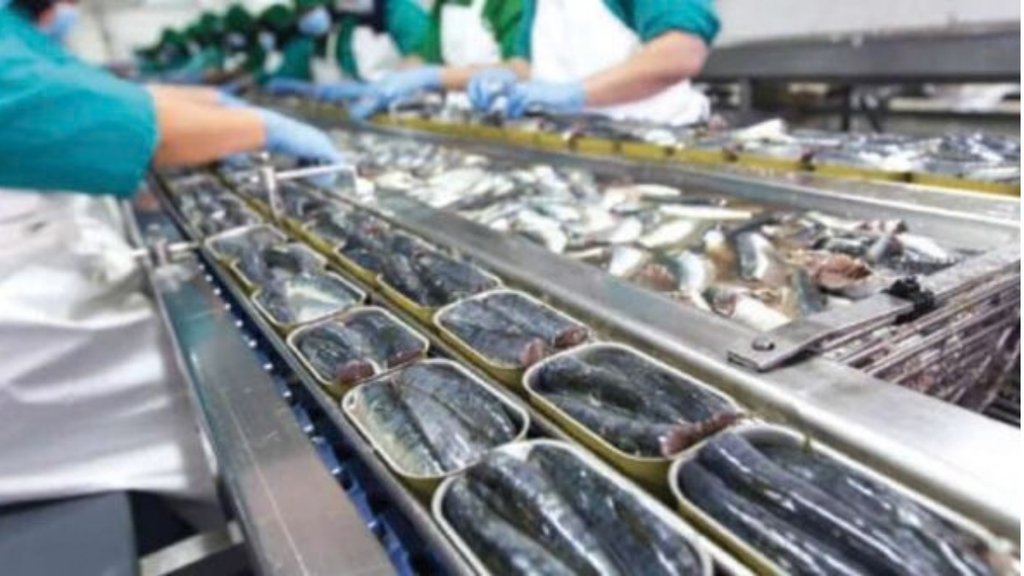
20. مؤشرات مقترحة لقياس نجاح السياسة البحرية
من الضروري الانتقال من مؤشرات الإنتاج التقليدية إلى مؤشرات أكثر شمولاً.
ويمكن للحكومة اعتماد لوحة مؤشرات وطنية للاقتصاد الأزرق تتضمن:
| المؤشر | الهدف الاستراتيجي |
| قيمة الصادرات البحرية | رفع العائد الاقتصادي |
| القيمة المضافة لكل طن | زيادة التصنيع |
| نسبة المنتجات المصنعة | تقليل تصدير المواد الأولية |
| الإنتاج الفعلي للاستزراع المائي | تنويع مصادر الإنتاج |
| عدد الوظائف عالية المهارة | رفع جودة التشغيل |
| الإنفاق على البحث البحري | بناء المعرفة |
| عدد الأسواق الخارجية | تقليل التركيز الجغرافي |
| الاستثمار في التكنولوجيا | رفع الإنتاجية |
| حالة المخزونات السمكية | ضمان الاستدامة |
| حجم الاستثمار الخاص | توسيع قاعدة القطاع |
وهذه المؤشرات يمكن أن تسمح لصانع القرار بتقييم القطاع بصورة سنوية، بعيداً عن الاقتصار على رقم المصيد.يد.
21. التحديات الأساسية أمام التحول
يمكن تلخيص التحديات الكبرى في ستة مستويات مترابطة.
أولاً: استدامة الموارد.
انخفاض كميات بعض المنتجات في 2025 يؤكد ضرورة إدارة المصايد على أساس علمي وعدم افتراض استمرار وفرة الموارد الطبيعية.
ثانياً: المناخ.
تغير الظروف البحرية قد يعيد توزيع الأنواع ويؤثر في الإنتاج.
ثالثاً: القيمة المضافة.
لا يزال هناك مجال كبير للانتقال من المنتجات الخام وشبه المصنعة إلى المنتجات ذات القيمة العالية.
رابعاً: التركيز الجغرافي للصادرات.
تشكل إسبانيا سوقاً مركزية، ما يجعل تنويع الأسواق ضرورة استراتيجية، مع الحفاظ على السوق الأوروبية باعتبارها سوقاً رئيسية.
خامساً: المعرفة والتكنولوجيا.
تتطلب إدارة الموارد البحرية الحديثة بيانات دقيقة وقدرات علمية وتكنولوجية متقدمة.
سادساً: الاستزراع المائي.
على الرغم من التطور السريع في عدد المشاريع، فإن التحدي هو تحويل الطاقة المستهدفة إلى إنتاج فعلي تنافسي ومستدام. وتظهر بيانات ANDA لعام 2026 أن 244 مشروعاً نشطاً تستهدف قرابة 90 ألف طن سنوياً، وهو تقدم مهم، لكنه لا يزال دون الإمكانات الطويلة الأجل التي يمكن للمغرب أن يستهدفها.
22. توصيات الدراسة
استناداً إلى المعطيات السابقة، يمكن اقتراح حزمة من السياسات العملية:
1. اعتماد القيمة المضافة معياراً رئيسياً لسياسة القطاع، وليس حجم المصيد فقط.
2. وضع هدف وطني لرفع نسبة المنتجات البحرية المصنعة والمعبأة داخل المغرب.
3. تسريع الاستزراع المائي، مع التركيز على الإنتاج الفعلي لا على عدد التراخيص.
4. إنشاء برنامج وطني للذكاء الاصطناعي والبيانات البحرية.
5. مضاعفة الاستثمار في البحث العلمي المرتبط بالمصايد والمناخ والاستزراع المائي.
6. إنشاء شبكة أقطاب بحرية متخصصة، بدل توزيع الاستثمارات بصورة متشابهة بين جميع المناطق.
7. تحويل الداخلة إلى مركز للاقتصاد الأزرق في جنوب المغرب.
8. تعزيز أكادير كقطب للتصنيع والخدمات البحرية.
9. تطوير مرشيكا والناظور كقطب للاستزراع المائي المتوسطي.
10. ربط الموانئ بالمناطق الصناعية واللوجستية.
11. إنشاء برنامج مغربي لبناء وإصلاح سفن الصيد والاستزراع والأبحاث.
12.إطلاق علامة وطنية للمنتجات البحرية المغربية ذات معايير صارمة للجودة والاستدامة والتتبع.
13. تنويع الأسواق الخارجية دون التخلي عن السوق الأوروبية.
14. إدراج نقل التكنولوجيا والاستثمار داخل المغرب ضمن أي شراكة بحرية دولية جديدة.
15. تحويل العلاقة المقبلة مع الاتحاد الأوروبي من اتفاق وصول إلى الموارد إلى شراكة أوسع في الاقتصاد الأزرق.
16. إنشاء صندوق استثماري وطني أو مختلط للاقتصاد الأزرق لتمويل المشاريع ذات التكنولوجيا المرتفعة.
17. دعم الشركات المغربية الناشئة في التكنولوجيا البحرية والذكاء الاصطناعي والاستشعار عن بعد.
18. تطوير تكوين جامعي ومهني متخصص في الهندسة البحرية، والاستزراع المائي، والبيانات البحرية، والتصنيع الغذائي.
خاتمة
يمتلك المغرب بالفعل قاعدة قوية تؤهله للعب دور أكبر في الاقتصاد البحري العالمي. فالمملكة تنتج أكثر من 1.4 مليون طن من الصيد البحري سنوياً، وتحتل المرتبة الأولى إفريقياً في الصيد البحري، وتمتلك شبكة موانئ وصناعات تحويلية وأسواق تصديرية، كما بدأت منذ سنوات في بناء قاعدة للاستزراع المائي.
لكن هذه القوة الإنتاجية لا تعني تلقائياً امتلاك قوة اقتصادية بحرية عالمية.
فالاقتصاد البحري العالمي نفسه يتغير. فقد تجاوز الاستزراع المائي لأول مرة 100 مليون طن من الحيوانات المائية في 2024، وأصبح يمثل أكثر من نصف الإنتاج العالمي من الحيوانات المائية، بينما استقر الصيد الطبيعي العالمي تقريباً ضمن نطاق محدود منذ عقود.
وهذه الحقيقة تضع أمام المغرب خياراً استراتيجياً واضحاً: إما الاستمرار في قياس قوة القطاع بحجم المصيد، وإما الانتقال إلى نموذج يقيس القوة بقيمة المنتج، والتكنولوجيا، والتصنيع، والاستدامة، والاستثمار، والأسواق.
كما أن التطورات المرتبطة بالعلاقة مع الاتحاد الأوروبي يمكن أن تتحول من تحد قانوني وتجاري إلى فرصة لإعادة بناء مفهوم الشراكة. فوجود مسار أوروبي لفتح مفاوضات بشأن اتفاق جديد وبروتوكول تنفيذي جديد يتيح للمغرب فرصة لطرح تصور أكثر شمولاً، يربط التعاون البحري بالاستثمار والتكنولوجيا والتكوين والتصنيع والاستدامة.
ومن منظور استراتيجي، لا يحتاج المغرب بالضرورة إلى أن يصطاد أكثر حتى يصبح قوة بحرية اقتصادية مؤثرة؛ بل يحتاج إلى أن يخلق قيمة أكبر من كل طن، وأن يبني حول البحر منظومة صناعية وتكنولوجية متكاملة.
وهنا تكمن النقلة النوعية:
من الصيد إلى التثمين؛
ومن التثمين إلى الصناعة؛
ومن الصناعة إلى التكنولوجيا؛
ومن التكنولوجيا إلى العلامة التجارية؛
ومن السوق الأوروبية إلى شبكة أسواق عالمية؛
ومن الموارد الطبيعية إلى اقتصاد أزرق متكامل.
إن المغرب يملك الموارد والموقع والخبرة والبنية الأساسية التي تسمح له بأن يصبح ليس فقط أكبر منتج للصيد البحري في إفريقيا، وإنما مركزاً إقليمياً للصناعات البحرية والاستزراع المائي والخدمات والتكنولوجيا البحرية.
وعليه، فإن الرهان الحقيقي خلال العقد المقبل لا ينبغي أن يكون: كم طنّاً يستطيع المغرب أن يصطاد؟
بل:
كم قيمة يمكن للمغرب أن يصنعها من البحر؟
وهذا هو المعيار الذي يمكن أن يحول الثروة السمكية من قطاع إنتاجي مهم إلى أحد أعمدة القوة الاقتصادية والاستراتيجية للمملكة في القرن الحادي والعشرين.
ــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
المراجع
- المندوبية السامية للتخطيط (HCP). (2025). Maroc en chiffres 2025 / المغرب في أرقام 2025. الرباط. تتضمن السلسلة الرسمية لإنتاج الصيد البحري لسنتي 2023 و2024.
- المندوبية السامية للتخطيط (HCP). (2026). Situation économique nationale en 2025 / الوضعية الاقتصادية الوطنية لسنة 2025. الرباط.
- Office National des Pêches (ONP). (2026). Statistiques sur la pêche côtière et artisanale au Maroc – année 2025. الرباط. ونشرت خلاصته عبر وكالة المغرب العربي للأنباء وSNRT.
- Agence Nationale pour le Développement de l’Aquaculture (ANDA). (2026). 27ème session du Conseil d’administration de l’ANDA. الرباط، 14 يوليوز 2026.
- Agence Nationale pour le Développement de l’Aquaculture (ANDA). (2025). 26ème session du Conseil d’administration de l’ANDA. الرباط، 17 ديسمبر 2025.
- Food and Agriculture Organization of the United Nations (FAO). (2026). The State of World Fisheries and Aquaculture 2026: Blue Transformation in Action. Rome: FAO.
- FAO Regional Office for Africa. (2026). Africa’s growing demand for aquatic foods creates a supply gap that sustainable aquaculture expansion could help close. 16 June 2026.
- FAO. (2025). Workshop on Aquaculture Training in Morocco: FAO launches a structuring project to professionalize the sector. Rabat، 10 November 2025.
- OECD. (2025). OECD Review of Fisheries 2025. Paris: OECD Publishing. DOI: 10.1787/560cd8fc-en.
- Office des Changes. (2026). Résultats des échanges extérieurs au titre de l’année 2025. Rabat، 30 March 2026.
- World Bank – WITS / UN Comtrade. (2025). Morocco: Fish and crustaceans, molluscs and other aquatic invertebrates – exports, 2024.
- Council of the European Union. (2025–2026). Documents relating to the preparation and authorisation of negotiations on a new Sustainable Fisheries Partnership Agreement and implementing protocol with Morocco.
- Court of Justice of the European Union (CJEU). (2024). Judgment of 4 October 2024, Joined Cases C-778/21 P and C-798/21 P, Commission and Council v Front Polisario. Luxembourg.
- Office National de Sécurité Sanitaire des Produits Alimentaires (ONSSA). Produits de la pêche et de l’aquaculture: établissements agréés, zones conchylicoles et navires. الرباط.
و