
مقدمة
يشهد قطاع السيارات المغربي تحولاً نوعياً يتجاوز حدود المنافسة التجارية التقليدية بين العلامات والمصنعين. فخلال السنوات الأخيرة، لم تعد المنافسة الصينية في المغرب مقتصرة على دخول سيارات مستوردة بأسعار تنافسية، وإنما انتقلت تدريجياً إلى مستوى أكثر عمقاً يتمثل في الاستثمار في البطاريات، ومكونات السيارات الكهربائية، وسلاسل التوريد، والتكنولوجيا الصناعية.
وتكتسب هذه الدينامية أهمية خاصة لأن المغرب نجح خلال العقدين الماضيين في بناء منظومة صناعية للسيارات مرتبطة بصورة وثيقة بالمصنعين الأوروبيين، وفي مقدمتهم مجموعة رينو وستيلانتيس، التي تضم علامات مثل بيجو وسيتروين وفيات. وقد ساهمت هذه الاستثمارات في تحويل المملكة إلى قاعدة إنتاج وتصدير مرتبطة بالسوق الأوروبية، وإلى أحد أهم مراكز صناعة السيارات في أفريقيا.
غير أن دخول الشركات الصينية يضيف إلى هذه المنظومة فاعلاً جديداً يمتلك مزايا تنافسية مختلفة، خصوصاً في مجال السيارات الكهربائية والبطاريات. ولم يعد السؤال يتعلق فقط بما إذا كانت السيارات الصينية ستبيع أكثر في السوق المغربية، وإنما بما إذا كان المغرب نفسه سيتحول إلى نقطة التقاء بين رأس المال والتكنولوجيا الصينية من جهة، والبنية الصناعية والأسواق الأوروبية والأفريقية من جهة أخرى.
وتكشف تطورات عامي 2025 و2026 أن هذا التحول بدأ فعلاً. فقد ارتفعت حصة العلامات الصينية في سوق السيارات المغربية بصورة سريعة؛ إذ سجلت 18,053 سيارة في عام 2025 مقابل 5,740 سيارة في 2024، بزيادة بلغت نحو 215%، لترتفع حصتها من 3.25% إلى 7.67%. وفي النصف الأول من 2026، سجلت 21 علامة صينية 13,148 سيارة ركوب، بما يعادل 11.3% من السوق، مقابل 4.8% خلال الفترة نفسها من العام السابق.
ومن هنا تطرح الدراسة سؤالاً مركزياً: إلى أي حد يمكن للمنافسة الصينية أن تعيد تشكيل صناعة السيارات المغربية، وما انعكاسات ذلك على النفوذ الفرنسي والأوروبي، وعلى موقع المغرب داخل سلاسل القيمة العالمية للسيارات، وعلى أسواق السيارات العربية والأوروبية؟
1ـ من سوق للسيارات إلى قاعدة صناعية عالمية
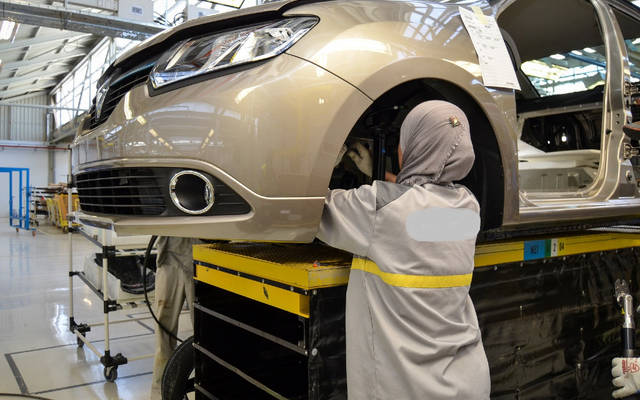
لم يأتِ الصعود الصيني في المغرب في فراغ صناعي، بل وجد أمامه منظومة متقدمة نسبياً بنتها المملكة على مدى سنوات.
فقد تحولت صناعة السيارات إلى أحد أهم مكونات الاقتصاد الصناعي المغربي، بفضل استثمارات كبرى لمجموعتي رينو وستيلانتيس، إضافة إلى شبكة واسعة من الموردين ومصنعي المكونات، وموانئ ومنظومات لوجستية متطورة، وعلى رأسها طنجة المتوسط.
وتشكل رينو مثالاً واضحاً على عمق هذا التحول. فقد أنتجت مصانع المجموعة في المغرب أكثر من 394 ألف سيارة خلال 2025، ما جعل المملكة ثاني منصة عالمية للمجموعة من حيث حجم الإنتاج. كما أصبحت المنظومة المغربية تضم شبكة واسعة من الموردين، في حين بلغ الإدماج المحلي لدى رينو 65.5% عام 2024 خارج الميكانيك، مع توجه المجموعة إلى رفعه مستقبلاً.
أما ستيلانتيس، فقد دخلت مرحلة جديدة من توسعها في القنيطرة. ففي يوليوز 2025 دُشنت توسعة للمصنع باستثمار إجمالي قدره 1.2 مليار يورو، مع رفع الطاقة الإنتاجية تدريجياً، واستهداف معدل إدماج محلي يبلغ 75% في أفق 2030. كما أطلقت المجموعة إنتاج محطات شحن كهربائية ومركبات كهربائية صغيرة بالموقع.
وهذا يعني أن المنافسة الصينية لا تواجه صناعة ناشئة، بل تواجه منظومة صناعية مغربية أصبحت مرتبطة بشبكات إنتاج عالمية.
غير أن المفارقة تتمثل في أن بعض عناصر هذه المنظومة نفسها أصبحت عامل جذب للشركات الصينية.
2 ـ لماذا اختارت الشركات الصينية المغرب؟
يمكن فهم الحضور الصيني من خلال مجموعة من العوامل المتداخلة.
2.1 الموقع الجغرافي
يتمتع المغرب بموقع استثنائي على ملتقى أوروبا وأفريقيا والأطلسي والمتوسط. ويمنح ميناء طنجة المتوسط الشركات الصناعية إمكانية الوصول السريع إلى الأسواق الأوروبية والأفريقية.
وبالنسبة لصناعة السيارات، فإن الموقع لا يعني فقط تقليل تكاليف النقل، وإنما يسمح ببناء سلسلة توريد قريبة من الأسواق النهائية.
وهنا تبرز أهمية مفهوم Nearshoring، أي نقل جزء من الإنتاج إلى دولة قريبة جغرافياً من السوق المستهدفة.
وقد تناولت صحيفة لوموند هذا التحول باعتبار المغرب مرشحاً لأن يصبح منفذاً مهماً للسيارات الصينية باتجاه أوروبا، مشيرة إلى أن المملكة استقطبت نسبة كبيرة من الاستثمارات الصينية الموجهة لصناعة السيارات في المنطقة خلال السنوات الأخيرة.
2.2 الاتفاقيات التجارية
يمنح المغرب الشركات المستثمرة فيه إمكانية الاستفادة من شبكة واسعة من الاتفاقيات التجارية، وخاصة الارتباط بالسوق الأوروبية، إلى جانب موقع المملكة داخل الفضاء الأفريقي.
لكن هذه النقطة تحتاج إلى قراءة قانونية دقيقة؛ فوجود مصنع صيني في المغرب لا يعني تلقائياً أن كل سيارة تنتج فيه تصبح مغربية المنشأ لأغراض التصدير التفضيلي.
فقواعد المنشأ الأوروبية تحدد شروطاً خاصة لاكتساب المنشأ التفضيلي، وقد جرى تحديث بعض القواعد المتعلقة بالمغرب والاتحاد الأوروبي، مع استمرار تطبيق قواعد انتقالية حتى نهاية 2027 في بعض الحالات.
ومن ثم، فإن قدرة الشركات الصينية على استخدام المغرب كمنصة للتصدير إلى أوروبا ستظل مرتبطة بدرجة الإدماج المحلي وبقواعد المنشأ المعمول بها، وليس بمجرد عملية التجميع.
3.البطارية هي قلب المنافسة الجديدة
إذا كان دخول السيارات الصينية إلى المغرب هو الجانب الأكثر وضوحاً للمستهلك، فإن التطور الأهم على المستوى الصناعي يحدث في مكان آخر: البطاريات ومكوناتها.
وتسعى الصين إلى بناء وجود في حلقات متعددة من سلسلة القيمة، من المواد الأولية إلى مكونات البطارية ثم البطارية نفسها.
ومن أبرز الأمثلة مشروع Gotion High-Tech في منطقة القنيطرة. ووفق بيانات الشركة، تبلغ قيمة المرحلة الأولى نحو 1.28 مليار دولار بطاقة 20 غيغاواط/ساعة، مع تصور للوصول في المراحل اللاحقة إلى قدرة إجمالية تصل إلى 100 غيغاواط/ساعة. وتشمل المرحلة الأولى أيضاً منشآت مرتبطة بمواد الكاثود والمكونات.
كما وقع المغرب اتفاقاً مع شركة BTR الصينية لإنشاء مصنع لإنتاج مواد الكاثود بطاقة 50 ألف طن سنوياً، باستثمار يتجاوز 3 مليارات درهم، مع توقعات بخلق آلاف فرص العمل المباشرة وغير المباشرة.
وتكشف هذه المشاريع أن المنافسة الصينية لا تستهدف فقط بيع السيارات في المغرب، بل الموقع الصناعي المغربي نفسه.
وهنا تكمن النقطة الأكثر أهمية: إذا أصبحت البطاريات ومكوناتها تنتج في المغرب، فإن الشركات الأوروبية الموجودة بالمملكة يمكنها هي الأخرى الاستفادة منها.
وبذلك قد لا تكون العلاقة بين الصناعات الصينية والأوروبية علاقة صراع مباشر دائماً، وإنما قد تتحول إلى تكامل صناعي تنافسي.
4. الفوسفاط المغربي والبطاريات الصينية
تتمتع المملكة بميزة إضافية تتمثل في موارد الفوسفاط والبنية الصناعية المرتبطة به.
وتكتسب هذه الميزة أهمية خاصة مع تزايد الاهتمام بتقنية بطاريات LFP، أي بطاريات فوسفات الحديد والليثيوم، التي أصبحت إحدى التقنيات المهمة في السيارات الكهربائية، خصوصاً في الفئات الاقتصادية.
ومن هنا يصبح المغرب جذاباً ليس فقط بسبب موقعه الجغرافي، بل أيضاً بسبب إمكانية تطوير سلسلة صناعية تربط بين الموارد المعدنية والكيميائية والبطاريات والسيارات.
لكن من الضروري التمييز بين امتلاك الموارد وامتلاك التكنولوجيا. فوجود الفوسفاط لا يعني تلقائياً امتلاك سلسلة القيمة الكاملة للبطاريات؛ إذ تحتاج هذه الصناعة إلى الكيمياء المتقدمة، والمعالجة، والهندسة، والبحث والتطوير، وإدارة الجودة، والمواد النشطة، وأنظمة إدارة البطارية.
وهنا تحديداً تمتلك الشركات الصينية خبرة صناعية متراكمة.
5. اختراق السوق المغربية: من 3% إلى أكثر من 11%
الجانب التجاري من المنافسة الصينية أصبح أكثر وضوحاً.
ففي 2024 كانت العلامات الصينية تمثل نحو 3.25% من إجمالي التسجيلات الجديدة، قبل أن ترتفع في 2025 إلى 7.67%، مع وصول المبيعات إلى 18,053 سيارة.
وخلال النصف الأول من 2026، ارتفعت حصة العلامات الصينية إلى 11.3% من سوق سيارات الركوب، مع تسجيل 13,148 وحدة بواسطة 21 علامة صينية.
وتظهر بيانات الأشهر التالية استمرار الاتجاه التصاعدي؛ إذ بلغت الحصة الصينية في سيارات الركوب نحو 11.6% خلال الفترة الممتدة إلى نهاية يوليوز 2026 وفق بيانات منشورة اعتماداً على أرقام جمعية مستوردي السيارات بالمغرب.
وهذه الأرقام لا تعني أن الشركات الصينية أصبحت تهيمن على السوق المغربية؛ فالعلامات التاريخية، وفي مقدمتها داسيا ورينو، لا تزال تحتفظ بموقع قوي. لكنها تشير إلى تحول مهم في بنية المنافسة.
فالسوق التي كانت تتسم بثقل واضح للعلامات الأوروبية أصبحت أكثر تعدداً، وأصبح المستهلك المغربي أمام خيارات صينية واسعة في السيارات التقليدية والهجينة والكهربائية.
6. لماذا ينجذب المستهلك إلى السيارات الصينية؟
هناك عدة عوامل تساعد في تفسير هذا الصعود.
أولها السعر مقابل التجهيز.
فالشركات الصينية دخلت السوق باستراتيجية مختلفة نسبياً، تقوم على تقديم تجهيزات إلكترونية وتقنية واسعة، مثل الشاشات الكبيرة، وأنظمة مساعدة السائق، والكاميرات، والاتصال الرقمي، ومجموعة متنوعة من المحركات الهجينة والكهربائية، بأسعار تنافسية.
وثانيها سرعة التحول الكهربائي.
فالشركات الصينية لم تدخل عصر السيارات الكهربائية باعتباره مرحلة مستقبلية بعيدة، وإنما بنت جزءاً كبيراً من استراتيجيتها حول المركبات الكهربائية والهجينة.
وثالثها تنوع المنتجات.
فالسوق الصينية أصبحت خلال سنوات قليلة تضم مجموعة ضخمة من الشركات والعلامات والمنصات، ما سمح للمصنعين الصينيين بتطوير سيارات متعددة الأحجام والفئات.
أما العامل الرابع فيتعلق بتطور شبكات التوزيع وخدمات ما بعد البيع في المغرب.
ومع اتساع عدد العلامات الصينية، أصبحت السوق المحلية تتحول تدريجياً من مرحلة التجربة إلى مرحلة المنافسة المؤسسية.
7. التأثير على رينو وستيلانتيس
تعتبر رينو وستيلانتيس الطرفين الأكثر ارتباطاً بهذا التحول بحكم حضورهما الصناعي التاريخي.
لكن من المهم عدم وصف العلاقة بأنها مواجهة صفرية.
فشركة رينو، على سبيل المثال، تمتلك في المغرب منظومة إنتاج متقدمة جداً، وتنتج طرازات موجهة إلى الأسواق العالمية، كما أن مصنع طنجة جزء من شبكة صناعية دولية متكاملة.
أما ستيلانتيس، فقد عززت مصنع القنيطرة بتوسعات كبيرة، ورفعت طاقته الإنتاجية، وطورت قدراته في مجال التنقل الكهربائي ومحطات الشحن.
لذلك فإن المنافسة الصينية تضغط على المجموعتين في مستويين مختلفين.
المستوى الأول: السوق الاستهلاكية.
هنا تنافس BYD وChery وGeely وChangan وMG وغيرها على المستهلك المغربي مباشرة.
المستوى الثاني: التكنولوجيا وسلسلة التوريد.
وهنا تدخل الشركات الصينية إلى المجالات التي تحتاج إليها الصناعة الأوروبية نفسها، وخاصة البطاريات ومكونات السيارات الكهربائية.
وهذا المستوى الثاني أكثر أهمية من الأول على المدى الاستراتيجي.
8. المفارقة: ستيلانتيس نفسها أدخلت التكنولوجيا الصينية إلى المغرب
تظهر طبيعة التحول بصورة واضحة في تجربة Leapmotor.
ففي سبتمبر 2025 أعلنت Stellantis المغرب دخول العلامة الصينية Leapmotor إلى السوق المغربية في إطار التوسع الدولي للشراكة بين الطرفين. وتقوم الشراكة بين Stellantis وLeapmotor على استخدام قدرات Stellantis العالمية في التوزيع والتوسع الدولي مع التكنولوجيا الصينية في المركبات الكهربائية.
وهذا التطور مهم لأنه يبين أن المسألة ليست ببساطة:
الصين ضد أوروبا.
بل إن الواقع الصناعي يتجه في بعض الحالات نحو:
الصين + أوروبا داخل منظومة إنتاج عالمية واحدة.
وهذه نقطة ينبغي أخذها بعين الاعتبار عند تحليل مستقبل الصناعة المغربية.
9. هل أصبحت فرنسا أمام تحدٍّ استراتيجي؟
الحضور الفرنسي في صناعة السيارات المغربية لا يقاس فقط بعدد السيارات المباعة.
ففرنسا بنت عبر رينو وشبكات الموردين نفوذاً صناعياً وتقنياً متراكماً داخل المملكة.
غير أن دخول الصين يغير طبيعة المنافسة.
فإذا كان المصنع الأوروبي يملك خبرة طويلة في تصميم السيارات وإدارة سلاسل الإنتاج، فإن المصنع الصيني يمتلك مزايا قوية في البطاريات والإلكترونيات والإنتاج واسع النطاق وبعض تقنيات السيارات الكهربائية.
ومن هنا فإن التحدي أمام الصناعة الفرنسية لا يتمثل فقط في السيارة الصينية الرخيصة، وإنما في احتمال انتقال مركز الثقل التكنولوجي في السيارة نفسها من المحرك الميكانيكي التقليدي إلى:
- البطارية؛
- البرمجيات؛
- الإلكترونيات؛
- أنظمة إدارة الطاقة؛
- الذكاء الاصطناعي وأنظمة مساعدة القيادة؛
- المواد المتقدمة.
وكلما أصبحت هذه المكونات أكثر أهمية، أصبح موقع الشركات التي تسيطر عليها أكثر تأثيراً في سلسلة القيمة.
10. التأثير المحتمل في السوق الأوروبية
المغرب لا يمكن عزله عن التحولات الجارية في أوروبا.
فالسيارات الصينية تواجه في الاتحاد الأوروبي إجراءات تجارية خاصة على السيارات الكهربائية المصنوعة في الصين، بما في ذلك رسوم تعويضية نهائية دخلت حيز التطبيق منذ نهاية 2024.
وفي الوقت نفسه، تتزايد المخاوف داخل الصناعة الأوروبية من قدرة المصنعين الصينيين على المنافسة السعرية.
وقد ظهرت هذه المخاوف بصورة واضحة في سبتمبر 2026، عندما تحدث الرئيس التنفيذي لشركة BMW عن المخاطر التي يمكن أن يمثلها تدفق السيارات الصينية منخفضة السعر على القدرة التنافسية للصناعة الأوروبية، مع تفضيله الحوار والترتيبات التجارية على تصعيد الرسوم.
وفي المقابل، تؤكد الصين استعدادها لدعم استثمارات شركات السيارات الصينية في أوروبا، في مؤشر على انتقال الاستراتيجية من التصدير وحده إلى الإنتاج المحلي داخل الأسواق المستهدفة.
وهذا يجعل المغرب مهماً في هذه المعادلة، لأنه يوفر منصة قريبة من أوروبا، دون أن يكون جزءاً من الاتحاد الأوروبي.
11. هل يمكن أن يصبح المغرب جسراً للسيارات الصينية نحو أوروبا؟
هذا احتمال يستحق الدراسة، لكنه ليس نتيجة حتمية.
فإذا أنتجت الشركات الصينية السيارة أو البطارية أو مكونات رئيسية في المغرب، فإن السؤال الأوروبي لن يكون: من يملك الشركة؟ فقط، بل: ما مقدار القيمة التي أضيفت في المغرب؟ وما قواعد المنشأ التي تنطبق على المنتج؟
ولهذا ستكون نسبة الإدماج المحلي ذات أهمية حاسمة.
ومن الناحية الاستراتيجية، فإن المغرب يستطيع تحويل هذه المسألة من تحدٍّ إلى فرصة إذا نجح في جذب ليس فقط مصانع التجميع، وإنما البحث والتطوير، والهندسة، وتصنيع المكونات، وتكوين المهندسين، والبرمجيات، والبطاريات.
عندها يصبح المنتج بالفعل جزءاً من الصناعة المغربية، بدلاً من أن يكون مجرد منتج صيني جرى تجميعه على الأراضي المغربية.
12. التأثير على الأسواق العربية والأفريقية
المنافسة الصينية لا تتوقف عند المغرب وأوروبا.
فالمغرب يمتلك ميزة إضافية تتمثل في موقعه داخل القارة الأفريقية، وارتباطه بشبكات تجارية إقليمية.
وهذا يفتح أمام الشركات الصينية الموجودة بالمملكة احتمال استخدام المغرب قاعدة لتطوير حضورها في أفريقيا.
وهنا قد يظهر نموذج جديد:
التكنولوجيا الصينية + التمويل والاستثمار المغربي + الإنتاج المحلي + اللوجستيك المغربي + الأسواق الأفريقية والأوروبية.
وفي هذه الحالة، لن يكون المغرب مجرد مستورد للسيارات الصينية، بل يمكن أن يتحول إلى منصة تصنيع وتوزيع للعلامات الصينية في أفريقيا.
أما الأسواق العربية، فإن المنافسة الصينية يمكن أن تتوسع فيها بسرعة بسبب تقارب أنماط الطلب، خصوصاً في السيارات الاقتصادية وسيارات SUV والهجينة والكهربائية.
لكن قدرة هذه العلامات على الحفاظ على حصتها ستعتمد على عوامل مثل خدمات ما بعد البيع، توافر قطع الغيار، قيمة إعادة البيع، الثقة في العلامة، والاستقرار طويل الأجل للشبكات التجارية.
13. التحدي الحقيقي: هل سيستفيد المغرب من المنافسة؟
الاستثمار الصيني يمكن أن يمثل مكسباً كبيراً للمغرب، لكنه لا يصبح تلقائياً مكسباً استراتيجياً بمجرد الإعلان عنه.
هناك فرق بين استقطاب مصنع وبين بناء منظومة صناعية وطنية حول المصنع.
وتكمن المصلحة المغربية الكبرى في أن تؤدي الاستثمارات الجديدة إلى:
- رفع نسبة الإدماج المحلي.
- زيادة تصنيع المكونات داخل المملكة.
- نقل التكنولوجيا.
- تطوير الكفاءات الهندسية المغربية.
- دعم البحث والتطوير.
- توطين صناعة البطاريات.
- تطوير الصناعات الكيميائية المرتبطة بالبطاريات.
- زيادة صادرات المنتجات ذات القيمة المضافة.
- خلق شركات مغربية قادرة على أن تصبح مورداً عالمياً.
وهنا يمكن للمغرب أن يستفيد من المنافسة بين أوروبا والصين بدلاً من أن يتحول إلى مجرد ساحة لها.
14. بين الفرصة والمخاطر
رغم الفرص الكبيرة، هناك مجموعة من المخاطر.
أولها الاعتماد التكنولوجي.
فإذا أصبحت سلسلة البطاريات والمكونات الأساسية مرتبطة بالكامل بالتكنولوجيا الأجنبية، فإن ارتفاع الإنتاج لن يعني بالضرورة ارتفاع السيادة الصناعية.
وثانيها الاعتماد على الاستيراد.
فالمصنع الذي يستورد معظم مكوناته ويجري التجميع النهائي محلياً يخلق قيمة أقل من مصنع يرتبط بشبكة واسعة من الموردين المحليين.
وثالثها المنافسة على الصناعة المحلية.
فدخول السيارات الصينية بأسعار منخفضة قد يفيد المستهلك، لكنه يفرض في الوقت نفسه ضغوطاً على المنتجين والموردين المحليين.
أما رابعها فهو المخاطر التجارية الأوروبية.
فإذا اعتبرت المؤسسات الأوروبية بعض المنتجات المصنوعة في المغرب امتداداً غير مباشر للمنتجات الصينية، فقد تخضع لقواعد تدقيق أكثر صرامة.
لكن هذا الخطر يمكن تقليله كلما ارتفعت القيمة المضافة المغربية الحقيقية.
15.نحو نموذج مغربي جديد لصناعة السيارات
المعطيات الحالية تشير إلى أن المغرب يدخل مرحلة جديدة.
في المرحلة الأولى كان النموذج يقوم أساساً على:
المغرب + رأس المال الأوروبي + السوق الأوروبية.
أما النموذج الناشئ فيمكن أن يصبح:
المغرب + أوروبا + الصين + أفريقيا.
وهذا تحول بالغ الأهمية.
فالمغرب لا يحتاج إلى الاختيار بين فرنسا والصين باعتبارهما بديلين متعارضين بالضرورة. بل يستطيع، من منظور صناعي، استثمار المنافسة بين الطرفين لبناء قاعدة إنتاج أكثر تنوعاً.
والأهم أن هذا النموذج لا ينبغي أن يتوقف عند السيارات التقليدية، بل يجب أن يشمل:
البطاريات، المواد الكيميائية، الإلكترونيات، البرمجيات، محطات الشحن، إعادة تدوير البطاريات، والهندسة والتصميم.
وهذه هي القطاعات التي ستحدد موقع الدول في صناعة السيارات خلال العقد المقبل.
16. ثلاثة مسارات محتملة
يمكن تصور ثلاثة مسارات رئيسية لتطور المنافسة الصينية في المغرب.
المسار الأول: التكامل الصناعي
في هذا السيناريو تتعايش الشركات الصينية والأوروبية داخل المنظومة المغربية.
تنتج الشركات الصينية البطاريات والمكونات، بينما تستفيد منها رينو وستيلانتيس وغيرها في تصنيع سيارات موجهة إلى أوروبا وأفريقيا.
وهنا يصبح المغرب مركزاً للتكامل بين التكنولوجيا الصينية والخبرة الصناعية الأوروبية.
المسار الثاني: تصاعد القيود الأوروبية
قد تؤدي المخاوف الأوروبية بشأن الدعم الصيني والمنافسة السعرية إلى تشديد قواعد المنشأ والرقابة على المنتجات المرتبطة بسلاسل التوريد الصينية.
في هذه الحالة سيحتاج المغرب إلى رفع القيمة المضافة المحلية حتى يضمن استمرار تنافسية صادراته.
المسار الثالث: تحول المغرب إلى قاعدة صينية إقليمية
قد تتوسع الشركات الصينية من التوزيع إلى التصنيع الكامل أو التجميع المحلي للسيارات، ثم تستخدم المملكة قاعدة للتصدير إلى أفريقيا والشرق الأوسط وربما أوروبا وفق القواعد التجارية المعمول بها.
وهذا المسار سيجعل المغرب أحد أهم مراكز التوسع الدولي لصناعة السيارات الصينية.
خاتمة
تكشف المنافسة الصينية في قطاع السيارات المغربي عن تحول يتجاوز مجرد زيادة عدد السيارات الصينية في الطرق المغربية.
فالأرقام التجارية تؤكد أن الحضور الصيني ينتقل بسرعة من حصة محدودة في السوق إلى حصة تتجاوز 11% من سوق سيارات الركوب خلال 2026، في حين أن الاستثمارات الصناعية الصينية في البطاريات ومكوناتها تفتح مرحلة مختلفة تماماً من العلاقة بين المغرب والصناعة الصينية.
وفي المقابل، لا تزال رينو وستيلانتيس تمتلكان قاعدة صناعية عميقة داخل المملكة، مع استثمارات ضخمة وشبكات موردين ومراكز هندسية وخبرة طويلة في التصدير. وبالتالي فإن التحول الجاري لا يعني ببساطة نهاية الحضور الأوروبي.
الأكثر دلالة هو أن طبيعة المنافسة نفسها تتغير.
فالمنافسة لم تعد فقط بين سيارة رينو وسيارة BYD، أو بين داسيا وشيري، وإنما أصبحت بين منظومات صناعية مختلفة في مجالات البطاريات والبرمجيات والإلكترونيات والمواد وسلاسل التوريد.
ومن هذه الزاوية، فإن القيمة الاستراتيجية للمغرب لا تكمن فقط في كونه سوقاً للسيارات الصينية، ولا في كونه قاعدة إنتاج للشركات الأوروبية، وإنما في قدرته على الجمع بين الموقع الجغرافي، والبنية الصناعية، والموارد، والموانئ، والاتفاقيات التجارية، والكفاءات البشرية.
وهنا تبرز أمام المغرب فرصة مهمة: تحويل المنافسة الصينية ـ الأوروبية من عامل ضغط إلى رافعة لتوسيع قاعدة الصناعة الوطنية.
فكلما ارتفعت نسبة الإدماج المحلي، وتوطنت التكنولوجيا، ونمت الشركات المغربية الموردة، وتطورت الهندسة والبحث والتطوير، أصبح المغرب شريكاً صناعياً حقيقياً في صناعة السيارات العالمية، وليس مجرد موقع منخفض التكلفة للتجميع.
أما إذا بقيت الاستثمارات الجديدة محصورة في استيراد التكنولوجيا والمكونات وتجميع المنتجات النهائية، فإن جزءاً كبيراً من القيمة المضافة سيظل خارج الاقتصاد المغربي.
وبذلك فإن السؤال المركزي في المرحلة المقبلة لن يكون: هل ستنتصر السيارات الصينية على السيارات الفرنسية في المغرب؟
بل سيكون السؤال الأعمق:
هل يستطيع المغرب أن يجعل من المنافسة بين الصين وأوروبا فرصة لبناء منظومة مغربية أكثر تكاملاً وتكنولوجية وقدرة على المنافسة عالمياً؟
وتشير التطورات الحالية إلى أن المملكة تمتلك بالفعل جزءاً مهماً من مقومات الإجابة، لكن النتيجة النهائية ستتوقف على مدى نجاحها في الانتقال من استقطاب الاستثمار إلى تعظيم القيمة المحلية للتكنولوجيا والاستثمار.
وفي هذا السياق، تبدو صناعة السيارات المغربية أمام مرحلة جديدة لا تقوم على استبدال شريك بآخر، وإنما على بناء موقع صناعي يستطيع التعامل في الوقت نفسه مع الصين وأوروبا وأفريقيا والأسواق العربية.
وهذا تحديداً ما يجعل المنافسة الصينية في المغرب ليست مجرد تحدٍ لصناعة السيارات القائمة، بل اختباراً جديداً لمستقبل النموذج الصناعي المغربي نفسه.
ـــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
أالمراجع :
- Umar, Ibrahim Abatcha & Yang, Chun (2025). “Geoeconomic Bridging Node in Global Production: Chinese Electric Vehicle Battery Investments in Morocco.” Contemporary Social Science, Vol. 20, Issues 2–3, pp. 193–219. DOI: 10.1080/21582041.2025.2571579.
- Jaïdi, Larabi (2026). “Moroccan Automotive and Aeronautics Industries.” In: The Oxford Handbook of the Moroccan Economy. Oxford University Press, pp. 588–609. DOI: 10.1093/9780198953739.003.0027.
- UNIDO (2026). Industrial Development Report 2026: Industrialisation for Development – Morocco: Towards an Electric Mobility Ecosystem. Vienna: United Nations Industrial Development Organization.
- OECD (2024). OECD Economic Surveys: Morocco 2024. Paris: OECD Publishing.
- International Energy Agency – IEA (2025). Global EV Outlook 2025: Electric Vehicle Batteries. Paris: IEA.
- Ed-Daou, Mohammed (2024). “L’intégration du Maroc dans la chaîne de valeur mondiale : facteur opportunité ou défi de compétitivité, cas de l’industrie automobile ?” African Scientific Journal, Vol. 3, No. 26, p. 1058. DOI: 10.5281/zenodo.14098824.
- Lodi, Lorenzo (2025). “A New ‘Emergent’ Powerhouse in the Global Automotive? Uneven Development, Exploitation, and Dependency in Morocco’s Car Industry.” Middle East Critique. DOI: 10.1080/19436149.2025.2504250.
- وزارة الاستثمار والتقائية وتقييم السياسات العمومية المغربية (2024). «إحداث أول وحدة صناعية ضخمة GIGAFACTORY لإنتاج بطاريات السيارات الكهربائية – مشروع Gotion High-Tech». الرباط.
- وزارة الاستثمار والتقائية وتقييم السياسات العمومية المغربية (2024). «توقيع اتفاقية استثمار بين الحكومة المغربية والمجموعة الصينية BTR وانطلاق أشغال بناء مصنع لمكونات بطاريات السيارات الكهربائية». الرباط.
- European Union (2025). EU–Morocco Association Council Decision No. 1/2025 amending Protocol 4 concerning the definition of “originating products” and methods of administrative cooperation. Official Journal of the European Union.
#صناعة_السيارات_المغربية #السيارات_الصينية #المغرب #الصناعة_المغربية #الاستثمار_الصيني #رينو #ستيلانتيس #BYD #البطاريات #السيارات_الكهربائية #سلاسل_التوريد #الصناعة_العالمية