
مقدمة
لم تعد صناعة السيارات في المغرب مجرد قصة نجاح صناعي مرتبطة بالاستثمارات الأجنبية والتصدير إلى أوروبا، بل تحولت خلال السنوات الأخيرة إلى أحد أبرز أعمدة التحول الاقتصادي للمملكة، وإلى منصة صناعية تتقاطع فيها رهانات السيارات التقليدية والكهربائية والبطاريات والذكاء الاصطناعي وسلاسل الإمداد العالمية.
فبعد أن بدأ المغرب من قاعدة صناعية محدودة، أصبح قطاع السيارات في 2024 أول قطاع تصديري للمملكة، برقم معاملات يقارب 196 مليار درهم نحو 21 مليار دولار ،وأكثر من 250 ألف منصب شغل مباشر، وفق وزارة الصناعة والتجارة.
لكن نجاح المغرب يواجه اليوم اختباراً جديداً. فصناعة السيارات العالمية تدخل مرحلة مختلفة تقودها الصين، التي لم تعد مجرد مصنع عالمي لمكونات السيارات، بل أصبحت قوة كبرى في السيارات الكهربائية والبطاريات والتقنيات المرتبطة بالتنقل الذكي.
وهنا تبرز المفارقة المغربية: الصين أصبحت منافساً تجارياً متزايداً داخل السوق المغربية، وفي الوقت نفسه أصبحت الشركات والاستثمارات الصينية جزءاً من المنظومة الصناعية الجديدة التي يسعى المغرب إلى بنائها.
فهل تستطيع المملكة تحويل هذه المنافسة إلى فرصة؟ وهل يمكن للمغرب أن ينتقل من مجرد منصة لتجميع السيارات وتصديرها إلى مركز متكامل لصناعة السيارات الكهربائية ومكوناتها؟
1. من صناعة ناشئة إلى منصة صناعية عالمية
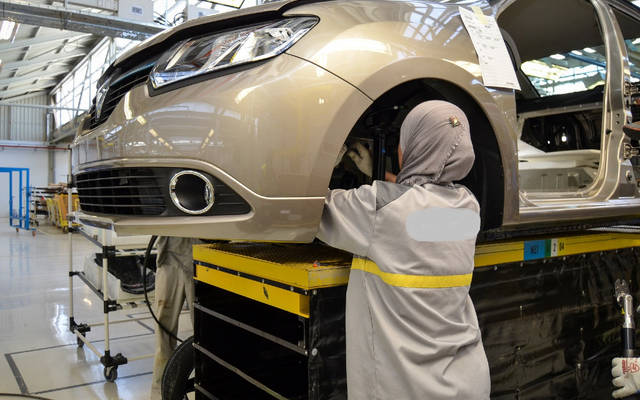
خلال أقل من عقدين، انتقل المغرب من دولة محدودة الحضور في صناعة السيارات إلى مركز إنتاج وتصدير يستقطب كبرى الشركات العالمية.
وتُظهر بيانات وزارة الصناعة والتجارة أن صناعة السيارات أصبحت في 2024 القطاع التصديري الأول للمملكة، فيما تجاوز رقم معاملاتها 196 مليار درهم، وبلغ عدد الوظائف المباشرة أكثر من 250 ألفاً.
وهذا التحول لم يكن نتيجة عامل واحد، بل جاء نتيجة تراكم مجموعة من المزايا: الموقع الجغرافي القريب من أوروبا، ميناء طنجة المتوسط، المناطق الصناعية المتخصصة، اتفاقيات التجارة، الاستقرار السياسي، وتطور شبكة الموردين المحليين.
كما لعبت استثمارات رونو وستيلانتيس دوراً محورياً في بناء قاعدة صناعية متكاملة.
فمصنع رونو في مدينة طنجة أنتج خلال 2025 أكثر من 299 ألف مركبة، منها 222,257 سيارة من طراز Sandero و53,647 من طراز Jogger، إضافة إلى Renault Express ومركبات أخرى. ويشغل المصنع أكثر من 7,500 شخص.
أما مصنع ستيلانتيس في مدينة القنيطرة، فقد دخل مرحلة جديدة من التوسع الصناعي، مع رفع القدرة الأساسية للسيارات إلى 400 ألف مركبة سنوياً ابتداءً من 2026، إلى جانب أنشطة الميكرو-تنقل الكهربائي، ليصل مجموع قدرات الموقع إلى نحو 535ألف وحدة سنوياً عند احتساب وسائل النقل الصغيرة.
هذه الأرقام تعني أن المغرب لا يبني مجرد مصانع منفردة، وإنما يقترب تدريجياً من إنشاء منظومة صناعية متكاملة للسيارات.
2. السيارة الصينية تدخل السوق المغربية بقوة
إذا كانت أوروبا تمثل المجال الطبيعي للصادرات المغربية، فإن الصين أصبحت المنافس الأكثر إثارة للانتباه داخل السوق المغربية.
ففي 2025 ارتفعت مبيعات العلامات الصينية في المغرب من حوالي 5,740 سيارة في 2024 إلى أكثر من 18 ألف سيارة في 2025، أي بنمو يتجاوز 200%، لترتفع حصتها السوقية إلى حوالي 7.7% مقابل 3.3% تقريباً في 2024.
لكن التطور الأكثر أهمية جاء في 2026.
فخلال النصف الأول من العام، وصلت حصة العلامات الصينية إلى 11.3% من سوق السيارات الجديدة، مع بيع أكثر من 13 ألف سيارة عبر 21 علامة صينية، بينما تجاوز إجمالي مبيعات السيارات في السوق المغربية 131 ألف وحدة خلال الفترة نفسها.
وبذلك انتقلت السيارات الصينية خلال فترة قصيرة من حضور هامشي إلى منافس فعلي للعلامات الأوروبية والآسيوية التقليدية.
وتتصدر BYD المشهد الصيني، إلى جانب MG وChery وGeely وSoueast وغيرها، في وقت تتوسع فيه قائمة العلامات الصينية الموجودة في السوق المغربية.
3. لماذا تنجح السيارات الصينية؟
لا يرتبط صعود السيارات الصينية في المغرب بالسعر فقط.
الميزة الصينية الجديدة تقوم على الجمع بين السعر والتكنولوجيا والتجهيزات والسرعة في تطوير النماذج، خصوصاً في السيارات الكهربائية والهجينة القابلة للشحن.
وهذه نقطة مهمة بالنسبة للمغرب، لأن المستهلك لم يعد يقارن السيارة الصينية فقط بسيارة أوروبية من حيث السعر، بل بدأ يقارنها من حيث الشاشة الرقمية، أنظمة المساعدة على القيادة، البطارية، مدى السير، التجهيزات، الضمان، والتكنولوجيا.
وتكشف التجربة المغربية أن المنافسة الصينية ليست مؤقتة. فارتفاع حصة السيارات الصينية من نحو 3.3% في 2024 إلى 7.7% في 2025 ثم إلى أكثر من 11% في 2026 يعني أن منحنى المنافسة يتحرك بسرعة.
والأهم أن السيارات الصينية تدخل في الوقت نفسه من بوابة الكهرباء والهجين، أي من القطاع الذي يُفترض أن يشكل مستقبل صناعة السيارات العالمية.
4. الصين لا تنافس المغرب فقط… بل تعيد تشكيل الصناعة العالمية
تكمن قوة المنافسة الصينية في أنها لا تقتصر على السيارات النهائية.
فالصين أصبحت القوة الأكبر عالمياً في السيارات الكهربائية والبطاريات وسلاسل توريدها.
وفق الوكالة الدولية للطاقة، تجاوزت مبيعات السيارات الكهربائية عالمياً 20 مليون سيارة في 2025، أي أن سيارة من كل أربع سيارات جديدة مباعة عالمياً أصبحت كهربائية.
والأكثر أهمية أن الصين استحوذت على قرابة 60% من مبيعات السيارات الكهربائية العالمية في 2025، بينما أنتجت نحو ثلاثة أرباع السيارات الكهربائية المنتجة عالمياً. كما تجاوز إنتاجها 16 مليون سيارة كهربائية، فيما تخطت صادرات السيارات الكهربائية الصينية 2.5 مليون سيارة.
وهذا يفسر سبب توسع العلامات الصينية في الأسواق الخارجية.
فالمنافسة لم تعد بين رونو وفولكسفاغن وتويوتا من جهة، وBYD وGeely وChery من جهة أخرى، بل أصبحت منافسة بين منظومات صناعية متكاملة.
5. المغرب يواجه المنافسة الصينية بطريقة مختلفة
قد تبدو المفارقة واضحة: السيارات الصينية تنافس المنتجات الموجودة في السوق المغربية، بينما الاستثمارات الصينية نفسها أصبحت جزءاً من استراتيجية المغرب لتطوير صناعة السيارات الكهربائية.
لكن هذه المفارقة يمكن أن تتحول إلى ميزة.
فالمغرب لا يسعى إلى منافسة الصين في إنتاج السيارات الكهربائية على أرض الصين، وإنما إلى بناء منصة صناعية قادرة على الجمع بين:
- الاستثمار الأجنبي؛
- القرب من السوق الأوروبية؛
- الطاقات المتجددة؛
- المواد الأولية والمعادن؛
- تصنيع البطاريات؛
- صناعة المكونات؛
- المهارات الهندسية؛
- والموانئ واللوجستيات.
وبذلك يمكن للمملكة أن تصبح حلقة وصل بين رأس المال والتكنولوجيا الآسيوية والأسواق الأوروبية والأفريقية.
6. البطارية قد تكون أهم من السيارة نفسها
المستقبل الحقيقي لصناعة السيارات الكهربائية لا يكمن فقط في خط تجميع السيارات، بل في القدرة على التحكم في سلسلة البطارية.
وهنا حقق المغرب تقدماً مهماً.
فقد وقع المغرب في 2024 اتفاقية استثمارية مع مجموعة Gotion High-Tech لإقامة مصنع ضخم للبطاريات باستثمار يبلغ حوالي 12.8 مليار درهم، مع توقع خلق 17 ألف منصب شغل مباشر وغير مباشر، منها 2,300 وظيفة عالية الكفاءة.
كما تتشكل في المملكة منظومة أوسع تضم مشاريع مرتبطة بمواد الكاثود، وإعادة التدوير، ورقائق النحاس ومكونات البطاريات.
وهذا التطور مهم للغاية، لأن المغرب إذا نجح في تطوير سلسلة البطاريات محلياً، فلن يكون مجرد بلد يقوم بتجميع السيارات، بل سيصبح جزءاً من البنية الصناعية الجديدة للسيارة الكهربائية.
7. ستيلانتيس تدفع المغرب نحو السيارات الكهربائية
تقدم تجربة ستيلانتيس مثالاً واضحاً على التحول الجاري.
فإلى جانب رفع القدرة الإنتاجية لمصنع القنيطرة، بدأت الشركة إنتاج المحركات الهجينة الخفيفة، ورفعت طاقة إنتاج مركبات الميكرو-تنقل مثل Citroën Ami وOpel Rocks-e وFiat Topolino إلى 70 ألف وحدة سنوياً.
كما أطلقت إنتاج مركبات كهربائية ثلاثية العجلات بطاقة تصل إلى 65 ألف وحدة سنوياً، وبدأ المصنع إنتاج محطات شحن كهربائية بطاقة 204 آلاف محطة سنوياً.
وفي يوليوز 2026 أعلنت ستيلانتيس إطلاق إنتاج سيارات مبنية على منصة Smart Car في القنيطرة، في خطوة تؤكد انتقال الموقع من مجرد مصنع منخفض التكلفة إلى مركز صناعي أكثر تعقيداً وتنوعاً.
والأكثر دلالة أن الشركة تستهدف أن تتجاوز مشترياتها من الموردين المغاربة 6 مليارات يورو بحلول 2030، مع بلوغ معدل إدماج محلي يصل إلى 75%.
8. رونو بدورها تعمق ارتباطها بالمغرب
لا تقل أهمية رونو عن ستيلانتيس.
فمصنع طنجة أصبح مركزاً رئيسياً لإنتاج سيارات داسيا، وخصوصاً Sandero وJogger.
كما أن إنتاج Dacia Jogger Hybrid 140 في طنجة يمثل دليلاً على قدرة الصناعة المغربية على الانتقال تدريجياً من السيارات ذات محركات الاحتراق التقليدية إلى المركبات الهجينة.
وهذا التطور يكتسب أهمية إضافية لأن التحول العالمي لن يكون انتقالاً فورياً من محركات البنزين والديزل إلى السيارات الكهربائية بالكامل، بل سيمر في عدد من الأسواق عبر مرحلة طويلة من الهجين والهجين القابل للشحن.
9. السيارات الصينية: منافس أم فرصة للمغرب؟
من الخطأ النظر إلى السيارات الصينية باعتبارها تهديداً فقط.
صحيح أن توسع العلامات الصينية قد يضغط على بعض المصنعين التقليديين داخل السوق المغربية، وقد يؤدي إلى ارتفاع المنافسة السعرية.
لكن في المقابل، يمكن للمغرب الاستفادة من هذا التحول لجذب الشركات الصينية إلى التصنيع المحلي.
فالشركات الصينية تبحث عن أسواق جديدة، وفي الوقت نفسه تواجه ضغوطاً متزايدة داخل السوق الصينية بسبب شدة المنافسة.
وتشير الوكالة الدولية للطاقة إلى أن الصين أنتجت في 2025 نحو 16 مليون سيارة كهربائية، أي أكثر من الطلب المحلي بنحو 20%، وهو ما يدفع المصنعين الصينيين إلى البحث عن أسواق خارجية جديدة.
ومن هنا يصبح المغرب جذاباً باعتباره منصة قريبة من أوروبا، ومتصلة بأفريقيا، وتملك اتفاقيات تجارية وبنية لوجستية متقدمة.
10. هل يستطيع المغرب جذب صناعة سيارات صينية كاملة؟
هذا هو السؤال الأكثر أهمية خلال السنوات المقبلة.
فإذا اكتفى المغرب باستيراد السيارات الصينية، فإن القيمة المضافة ستذهب بدرجة كبيرة إلى الخارج.
أما إذا تمكن من جذب شركات صينية لتصنيع السيارات والبطاريات والمكونات داخل المملكة، فإن المنافسة الصينية يمكن أن تتحول إلى رافعة جديدة للتصنيع المغربي.
وهنا ينبغي للمغرب أن ينتقل من سياسة جذب مصانع التجميع إلى سياسة أكثر طموحاً تقوم على جذب:
البحث والتطوير + البطاريات + البرمجيات + المحركات الكهربائية + الإلكترونيات + أشباه الموصلات + أنظمة القيادة الذكية.
وهذه النقلة هي التي ستحدد ما إذا كان المغرب سيصبح مجرد منصة إنتاج منخفضة التكلفة، أم مركزاً تكنولوجياً لصناعة السيارات.
11. السيارات الكهربائية تفرض نموذجاً صناعياً جديداً
في صناعة السيارات التقليدية، كانت القيمة الكبرى موزعة بين المحرك وناقل الحركة والأنظمة الميكانيكية.
أما في السيارة الكهربائية، فتنتقل أهمية متزايدة إلى البطارية والإلكترونيات والبرمجيات والمحركات الكهربائية وأنظمة إدارة الطاقة.
وهذا التغيير يمنح المغرب فرصة لإعادة بناء جزء من موقعه في سلسلة القيمة.
فالدولة التي تدخل مبكراً في تصنيع البطاريات والمكونات الكهربائية قد تحقق قيمة مضافة أكبر من دولة تكتفي بتجميع المركبات.
ومن هنا فإن الاستثمار في الكفاءات الهندسية والبرمجيات والذكاء الاصطناعي سيصبح بنفس أهمية الاستثمار في خطوط الإنتاج.
12. السوق الأوروبية: الفرصة والتحدي
تظل أوروبا السوق الطبيعية الأولى للصناعة المغربية، لكن الاعتماد الكبير عليها يمثل في الوقت نفسه نقطة قوة ونقطة ضعف.
فالمغرب قريب جغرافياً من أوروبا، ويرتبط معها بعلاقات تجارية وصناعية قوية، لكن الطلب الأوروبي على السيارات يتأثر بالدورات الاقتصادية والسياسات البيئية والمنافسة الصينية.
كما أن التحول الأوروبي نحو السيارات الكهربائية يفرض على المغرب أن يضمن أن المنتجات التي يصنعها تتوافق مع المعايير الجديدة المتعلقة بالانبعاثات والبطاريات وسلاسل التوريد.
ولهذا فإن مستقبل الصناعة المغربية لن يتحدد فقط بقدرتها على إنتاج عدد أكبر من السيارات، بل بقدرتها على إنتاج سيارات ومكونات أكثر تطوراً وأعلى قيمة مضافة.
13. المغرب أمام فرصة أفريقية أيضاً
لا ينبغي أن تنحصر الاستراتيجية المغربية في أوروبا.
فالسوق الأفريقية تمتلك إمكانات ضخمة على المدى المتوسط والبعيد، رغم انخفاض معدلات امتلاك السيارات مقارنة بأوروبا وأمريكا الشمالية.
ويمكن للمغرب أن يستفيد من موقعه ليصبح قاعدة لإنتاج سيارات موجهة إلى الأسواق الأفريقية، خصوصاً السيارات الاقتصادية والهجينة والكهربائية الصغيرة.
وهنا يمكن أن تتقاطع المصالح المغربية والصينية.
فالشركات الصينية تبحث عن أسواق أفريقية جديدة، بينما يحتاج المغرب إلى الاستثمار والتكنولوجيا والأسواق.
وقد تكون النتيجة نموذجاً يقوم على:
تكنولوجيا صينية + تصنيع مغربي + سوق أفريقية + بوابة أوروبية.
14. التحدي الأكبر: هل يستطيع المغرب رفع القيمة المضافة؟
ربما يكون هذا هو السؤال المركزي في المرحلة المقبلة.
فالنجاح في جذب المصانع مهم، لكنه ليس كافياً.
المطلوب أن ينتقل المغرب تدريجياً من نموذج يقوم على تصنيع وتجميع أجزاء كبيرة من السيارة إلى نموذج يشارك بصورة أعمق في تصميم المنتجات، والهندسة، والبرمجيات، والبطاريات، والأنظمة الإلكترونية.
ومن المؤشرات المشجعة أن ستيلانتيس تتحدث عن منظومة هندسية تضم أكثر من 4 آلاف مهندس وتقني في المغرب، كما أن تطوير بعض منتجات الميكرو-تنقل الكهربائي يتم بالاعتماد على الكفاءات المغربية.
وهذا يعني أن المغرب بدأ يتحرك من مرحلة العمالة الصناعية إلى مرحلة المهارات الهندسية والتكنولوجية.
15. ماذا عن المستقبل حتى 2030؟
إذا استمرت الاستثمارات الحالية، فإن صناعة السيارات المغربية مرشحة للدخول في مرحلة جديدة خلال السنوات الأربع المقبلة.
ويمكن تلخيص السيناريو الأكثر ترجيحاً في خمسة اتجاهات:
أولاً: ارتفاع الطاقة الإنتاجية.
توسعات رونو وستيلانتيس ستدفع الطاقة الإنتاجية المغربية إلى مستويات أعلى، مع توسع شبكة الموردين.
ثانياً: زيادة وزن السيارات الكهربائية والهجينة.
أعلنت الحكومة أن القدرة الإنتاجية السنوية للسيارات الكهربائية كانت تستهدف بلوغ 107 آلاف مركبة بنهاية 2025، مقابل نحو 70 ألفاً قبل ذلك، إضافة إلى قدرة تقارب 120 ألف سيارة هجينة.
ثالثاً: صعود صناعة البطاريات.
مشروع Gotion ومشاريع المواد والمكونات يمكن أن تضع المغرب على خريطة سلسلة البطاريات العالمية.
رابعاً: زيادة المنافسة الصينية.
حصة السيارات الصينية في السوق المغربية مرشحة لمواصلة الارتفاع إذا حافظت على الأسعار والتكنولوجيا وخدمات ما بعد البيع. ويؤكد انتقالها من 3.3% تقريباً في 2024 إلى 7.7% في 2025 ثم أكثر من 11% في 2026 أن المنافسة أصبحت هيكلية وليست عابرة.
خامساً: انتقال الصناعة نحو التكنولوجيا.
السيارة المستقبلية ليست مجرد هيكل ومحرك، بل منظومة من البطاريات والبرمجيات وأجهزة الاستشعار والذكاء الاصطناعي والاتصال.
16. هل يستطيع المغرب منافسة الصين؟
الجواب يحتاج إلى قدر من الواقعية.
لا يستطيع المغرب منافسة الصين من حيث الحجم الصناعي أو الإنتاج الكلي أو قوة الشركات المحلية.
لكن ليس مطلوباً منه ذلك.
الصين تمتلك سوقاً داخلية هائلة، ومئات الشركات، وسلسلة توريد واسعة، وقدرات ضخمة في البطاريات والإلكترونيات.
أما المغرب فميزته مختلفة: الموقع، القرب من أوروبا، البنية التحتية، الاستقرار، الاتفاقيات التجارية، الطاقات المتجددة، الموانئ، والاندماج المتزايد في سلاسل القيمة العالمية.
لذلك فإن المنافسة الحقيقية للمغرب ليست أن يصبح “الصين الجديدة”، بل أن يصبح واحدة من أكثر المنصات كفاءة لصناعة السيارات في أوروبا وأفريقيا والمتوسط.
خاتمة: من منصة إنتاج إلى قوة صناعية جديدة
أثبت المغرب خلال العقدين الماضيين أنه قادر على بناء صناعة سيارات تنافسية في فترة زمنية قصيرة نسبياً.
واليوم تبدأ مرحلة أكثر صعوبة.
فالمنافسة لم تعد فقط بين الدول التي تنتج السيارات، وإنما بين المنظومات التي تتحكم في البطاريات والتكنولوجيا والبرمجيات والذكاء الاصطناعي وسلاسل الإمداد.
وفي هذا السياق، تمثل المنافسة الصينية تحدياً حقيقياً للسوق المغربية، لكنها في الوقت نفسه قد تكون فرصة تاريخية للمملكة.
فالسيارات الصينية التي تدخل السوق المغربية بأرقام متسارعة يمكن أن تتحول من مجرد منتجات مستوردة إلى استثمارات ومصانع وشراكات ونقل للتكنولوجيا.
وفي المقابل، فإن توسعات رونو وستيلانتيس، ومشاريع البطاريات، وتطوير المكونات الكهربائية ومحطات الشحن، تعطي المغرب قاعدة صناعية تسمح له بالدخول إلى المرحلة الجديدة من صناعة السيارات من موقع أقوى.
المعادلة التي تبدو أكثر واقعية للمغرب خلال السنوات المقبلة ليست منافسة الصين، بل الاستفادة من التحول الصيني والعالمي لصناعة مركز مغربي أكثر ذكاءً وتكاملاً.
وإذا نجحت المملكة في الانتقال من تصنيع السيارات إلى تصنيع السيارة ومكوناتها وبطارياتها وبرمجياتها، فإن صناعة السيارات لن تكون مجرد قطاع تصديري رئيسي، بل يمكن أن تصبح إحدى أهم روافع التحول التكنولوجي والاقتصادي للمغرب خلال العقد المقبل.
ـــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
المراجع:
- وزارة الصناعة والتجارة المغربية، بارومتر الصناعة الوطنية: الصناعة المغربية تجتاز مرحلة جديدة خلال سنة 2024، 2025. يتضمن أحدث معطيات القطاع، ومنها بلوغ رقم معاملات صناعة السيارات نحو 196 مليار درهم وأكثر من 250 ألف منصب شغل مباشر.
- Stellantis، Stellantis et le Gouvernement Marocain consolident leur partenariat industriel à Kénitra، 2025. يتضمن معطيات توسعة مصنع القنيطرة، ورفع قدرته إلى 400 ألف سيارة سنوياً، و535 ألف وحدة مع احتساب الميكرو-تنقل، إضافة إلى استهداف أكثر من 6 مليارات يورو من المشتريات المحلية بحلول 2030.
- Renault Group، Tangier Plant – Production 2025، تحديث 2026. يتضمن أحدث بيانات إنتاج مصنع طنجة، الذي بلغ 299,390 مركبة في 2025، بينها 222,257 من Sandero و53,647 من Jogger، إضافة إلى إنتاج مركبات أخرى.
- Reuters، China’s car sales extend slide as shift accelerates to overseas markets، 11 أغسطس 2026. مرجع حديث جداً لتفسير تصاعد المنافسة الصينية، إذ أشار إلى ارتفاع صادرات السيارات الصينية، وقفزة صادرات السيارات الكهربائية والهجينة القابلة للشحن، مع توجه الشركات الصينية بصورة أكبر إلى الأسواق الخارجية.
- Reuters، BYD’s sales extend growth streak on strong exports، 1 سبتمبر 2026. مرجع بالغ الحداثة للمنافسة الصينية؛ فقد سجلت BYD في أغسطس 2026 مبيعات عالمية بلغت 440,293 مركبة، مع ارتفاع شحناتها الخارجية بنسبة 134.5%، بما يعكس تسارع توسع الشركات الصينية خارج السوق المحلية.